歐洲央行發表「虛擬貨幣架構」報告,法國比特幣交易平台取得PSP資格。

歐洲央行(European Central Bank,簡稱ECB)於2012年10月29日提出「虛擬貨幣架構(Virtual Currency Schemes)」報告(全文可至歐洲央行網站下載,下載網址: http://www.ecb.int/pub/pdf/other/virtualcurrencyschemes201210en.pdf),Bitcoin(中譯「比特幣」)為該報告的研究重點。該報告將虛擬貨幣架構分為三類:1. 封閉性虛擬貨幣架構,與實體經濟幾乎無連結,通常用於遊戲中,例如暴雪娛樂(Blizzard Entertainment)的魔獸金幣(World of Warcraft Gold, WoW Gold);2.單向貨幣流(通常是流入) 的虛擬貨幣架構,可以現金依照匯率兌為虛擬貨幣後用於購買虛擬商品或服務,少數例外可使用於購買實體商品或服務,這類型代表如臉書的FB幣;3. 雙向貨幣流的虛擬貨幣架構,類如其他一般貨幣,具有買進賣出匯率,可支應虛擬以及實體商品、服務的買賣,如比特幣。基於本身特性,比特幣並非歐盟電子貨幣指令(Electronic Money Directive, 2009/110/EC)以及歐盟支付服務指令(Payment Service Directive,簡稱PSD,Directive 2007/64/EC)的適用範圍。目前虛擬貨幣欠缺與實體經濟的聯結,交易量小且欠缺廣泛的使用接受度,因此對於金融以及物價的穩定影響有限;另外,虛擬貨幣欠缺妥適的法規管制,可能被用於不法活動,如犯罪、洗錢、詐欺等等;綜上,若任由虛擬貨幣持續發展而不管制,將被視為是中央銀行的失職而影響其聲譽。然而,報告指出,基於下述原因,虛擬貨幣將有可能繼續蓬勃發展:1. 網路以及虛擬社群使用人的持續增加;2. 電子商務以及特定數位產品的發展,提供虛擬貨幣架構良好的發展平台;3. 相較於其它電子支付產品,虛擬貨幣具備較佳匿名性;4. 相較於傳統支付工具,虛擬貨幣具備較低交易成本;5. 提供虛擬社群所需要的較直接以及快速的交易清算特性。
比特幣出現於2009年,透過數理運算的「挖礦(mining)」技術產生,無發行人,屬於點對點(peer to peer)虛擬貨幣,可匿名持有交易。目前一枚比特幣約當13塊美金,大約新台幣390元,可用於國際部落格平台Word Press,美國紐約、舊金山的部份實體商店也接受比特幣付費。基於比特幣本身的設計,比特幣的流通數量有限,市面上目前流通的比特幣約有1050萬個,預估至2014年將可全數開鑿完畢。全世界最大的比特幣交易所為東京的Mt.Gox,市占率超過80%,支援美金、英鎊、歐元、加幣、澳幣、日圓以及波蘭幣。2011年時,法國法院在Macaraja v. CIC Bank一案指出,點對點比特幣交換為支付服務,在法國應取得PSP執照。
由法國軟體公司Paymium所建置的比特幣交易平台Bitcoin-Central,於2012年12月與取得PSD支付服務提供者(Payment Service Provider,簡稱PSP)執照的法國業者Aqoba結盟,因而取得PSP資格。依照PSD附件說明,所謂的支付服務,包含存款、提款、轉帳、匯款以及第三方支付服務。透過PSP,Bitcoin-Central在歐盟法制架構下取得與Paypal相同的地位,與銀行業者的重大差別只在於Bitcoin-Central無法提供貸款服務。
Bitcoin-Central提供簡易的比特幣交易界面服務,甚至還有手機錢包(mobile wallet),消費者只消在Bitcoin-Central註冊就可以儲值、購買、交易比特幣並將比特幣轉換為現金,也可以當成薪資帳戶直接存入薪資,未來Bitcoin-Central可發行Debit-Card提供刷卡消費的功能。目前Bitcoin-Central只支援比特幣與歐元的轉換服務,而不提供其他幣別的轉換服務。Bitcoin-Central透過PSP業者Aqoba持有服務使用人儲值之歐元款項,款項存放於法國銀行Credit Mutuel,與Paymium的自有款項切割管理。上述歐元款項受有與一般銀行存款相同的法國中央存款保險"Garantine des dépôts”保障,但是比特幣款項由於並不存放於銀行,因此並不受存款保險保障。
比特幣最常被詬病之處在於其常被用於洗錢以及毒品買賣等等犯罪活動,但是支持者指出,現金不也是有相同問題嗎? 現金的洗錢防制透過金融監理的銀行監管進行,虛擬貨幣之交易平台未來也將是法規管制重點。縱使有部分比特幣支持者反對將比特幣納入法制管理,認為比特幣應該依照其原始設計理念運行,Bitcon-Central與PSP業者Aqoba合作可視為對於ECB之正面回應,為虛擬貨幣法制管理之重要進展。
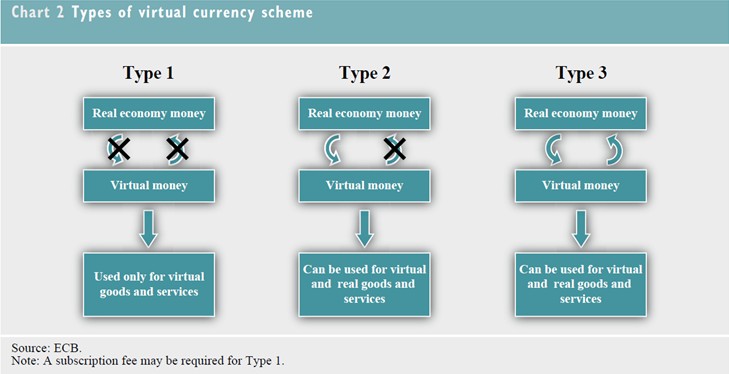
資料來源:European Central Bank, Virtual Currency Schemes, 15 (2012)
- Rosemary Westwood, Why Bitcoin is the banking industry’s newest, biggest threat_
- Bitcoin-Central backtracks on PSP claims,FINEXTRA, Dec. 7, 2012
- Bitcoin digital currency site to operate like bank in France, CBC NEWS, Dec.7, 2012
- Jemima Kiss, Virtual currency Bitcoin registers with European regulators, THE GUARDIAN,Dec.7, 2012
- davout, Bitcoin-Central, first exchange licensed to operate with a bank, This is Huge, BITCOIN FORUM, Dec.6, 2012
- Jon Matonis, ECB: "Roots Of Bitcoin Can Be Found In The Austrian School Of Economics",FORBES, Nov.03, 2012

謝孟珊
資深法律研究員 編譯整理
davout, Bitcoin-Central, first exchange licensed to operate with a bank, This is Huge, BITCOIN FORUM, Dec.6, 2012, https://bitcointalk.org/index.php?topic=129461.0 (last visited Jan. 2, 2013)
Jemima Kiss, Virtual currency Bitcoin registers with European regulators, THE GUARDIAN,Dec.7, 2012, http://www.guardian.co.uk/technology/2012/dec/07/virtual-currency-bitcoin-registers (last visited Jan. 2, 2013)
Bitcoin digital currency site to operate like bank in France, CBC NEWS, Dec.7, 2012, http://www.cbc.ca/news/technology/story/2012/12/07/bitcoins-banking-euro.html (last visited Jan. 2, 2013)
Bitcoin-Central backtracks on PSP claims,FINEXTRA, Dec. 7, 2012, http://www.finextra.com/News/FullStory.aspx?newsitemid=24361 (last visited Jan. 2, 2013)
Rosemary Westwood, Why Bitcoin is the banking industry’s newest, biggest threat_
The cold, hard cash of the Internet has seen dramatic growth recently, and shows no signs of slowing down,MACLEANS.CA, Jan.2,2012, http://www2.macleans.ca/2013/01/02/why-bitcoin-is-the-banking-industrys-newest-biggest-threat/#more-332780 (last visited Jan. 7, 2013)
ECB issues “knee-jerk reaction” analysis of virtual currency risk, E-FINANCE & PAYMENTS LAW & POLICY, Vol.06(11),1,1 (2012).
Bitcoin exchange parterners with PSP for license compliance, E-FINANCE & PAYMENTS LAW & POLICY, Vol.06(12),1,1 (2013).
Jon Matonis, ECB: "Roots Of Bitcoin Can Be Found In The Austrian School Of Economics",FORBES, Nov.03, 2012, http://www.forbes.com/sites/jonmatonis/2012/11/03/ecb-roots-of-bitcoin-can-be-found-in-the-austrian-school-of-economics/ (last visited Jan. 2, 2013)


美國德州東區聯邦地方法院於2021年1月11日對Ericsson v. Samsung案發布反禁訴令(anti-anti-suit injunction),禁止三星援引中國大陸湖北省武漢市中級人民法院作出之禁訴令(anti-suit injunction),以強制執行愛立信4G及5G行動通訊技術領域的標準必要專利(standards-essential patents, SEPs)。 本案源於三星與愛立信更新全球專利交叉授權契約時,雙方對於SEP授權價格是否符合公平、合理、無歧視(Fair, Reasonable and Non-discriminatory, FRAND)未能達成協議。故2020年12月11日,愛立信在美國德州東區地方法院對三星提起訴訟並為通知,請求美國法院確認愛立信的SEP授權符合FRAND;三星則於12月7日,選擇向中國大陸武漢法院提起訴訟,請求對愛立信裁定發布禁訴令,禁止愛立信在全球其他國家的法院另行提起SEP訴訟救濟,直到12月25日中國法院核准禁訴令後才通知愛立信。愛立信旋即於12月28日向美國法院提出暫時禁令和反禁訴令(禁止中國禁訴令干擾),美國法院立即同意核發暫時禁令,並於2021年1月11日核發初步禁制令,明定在美國一審判決結束前三星須遵守以下要求:(1)三星在中國武漢法院民事訴訟中的行動,不得干擾美國德州東區地院的合法管轄權;(2)禁止三星援引中國武漢法院禁訴令,剝奪或限制愛立信及其子公司在美國實施專利訴訟權利;(3)三星透過不公平的經濟影響力,迫使愛立信需繳納違反中國法院禁訴令罰款,三星應賠償愛立信因此所受損害。 另外,美國德州東區地方法院認為,本案兩法院間處理的是不同的法律爭議。三星是要求中國武漢法院針對愛立信4G及5G的SEP訂定全球授權價格;愛立信則是請求美國德州東區地方法院確認,兩家公司間的授權協商行為是否遵守FRAND。故美國法院並非要求三星撤銷中國大陸禁訴令,更無意介入中國法院的民事訴訟程序並阻止審查專利糾紛。美國法院核發反禁訴令的目的,是為了維護美國法院對訴訟的適當管轄權,以確保中國及美國二法院都能對本案進行訴訟。
新加坡「智慧財產中心藍圖」(IP Hub Master Plan)自2013年起,新加坡綜合考量其天然資源匱乏之劣勢與位處東南亞經貿核心之優勢,提出「智慧財產中心藍圖」(IP Hub Master Plan),目標在10年內讓新加坡成為亞洲的全球智慧財產營運中心(IP Hub),藉以打造新加坡作為亞洲金融與法律中心之重要地位;「智慧財產中心藍圖」的具體規劃包含在「交易與管理」、「高值智財申請」與「爭議解決」等三大面向,成為匯聚亞洲且面向全球的智財營運中心。 在考量全球經濟成長力趨緩,世界各國紛紛加大投資創新與數位轉型的趨勢下,新加坡智財局(IPOS)於2017年再次更新這份藍圖:盤點自本藍圖提出迄今的各項執行成果,並探討如何與世界趨勢接軌。在更新版藍圖中強調未來智慧財產在具創新力公司資產內的比重將遠高於實體財產,對智財體制的依賴將與日俱增,新加坡應及早因應以提供新創產業包含智財保護、管理與最大化智財價值等協助,以打造未來產業競爭力。 更新版藍圖引用OECD「創新就是將創意帶往市場」之定義,智財產業將成為創新型經濟(innovation-driven economy)中的關鍵。根據IPOS估計,智財交易與管理活動將為新加坡在未來5年創造至少15億新幣的產值,而未來的挑戰在於提高「智財創造」的便利、「智財保護」的普及,以及「智財商業化」的推進等三大面向;因此IPOS將加強智財檢索與政府機關間合作、協助中小企業導入智財管理制度提升企業效益,並打造無形資產評價、交易與融資平台,以達成更新版藍圖所提出之挑戰目標。
德國聯邦最高法院(BGH)判決醫師評價平台「Jameda」須刪除受評醫師個人資料德國聯邦最高法院(Bundesgerichtshof, BGH)在2018年2月20日的判決(Urt. V. 20.02.2018 – Az. VI ZR 30/17)中認定,網路評價網站(Bewertungsportale)之業務雖未違反聯邦資料保護法(Bundesdatenschutzgesetz, BDSG)規定,但其評價立場必須維持中立。醫師評價平台「Jameda」(www.jameda.de)之商業行為違反此項原則,故須依原告要求,刪除其在該網站之所有個人資料。 本案中,原告為執業皮膚科醫師,且非醫師評價平台「Jameda」之付費會員。然「Jameda」不僅將該醫師執業簡介列入其網站,且同時在其個人簡介旁,列出與其執業地點相鄰,具競爭關係之其他同為皮膚科醫師之付費會員廣告。反之,付費會員不但可上傳個人照片,且在其執業簡介旁,不會出現與其診所相鄰之競爭者廣告。 聯邦最高法院依據聯邦資料保護法第35條第2項第2款第1號 (§35 Abs. 2 S. 2 Nr. 1 BDSG) 規定,並經衡量同法第29條第1項第1款第1號 (§29 Abs. 1 S. 1 Nr. 1 BDSG) 規定之效果後,同意原告對「Jameda」提出刪除網頁所列個資之請求。法院見解認為,「Jameda」的廣告策略使其失去資訊與意見傳遞者之中立角色,並以自身商業利益為優先,故其言論自由不得優於原告之資訊自主權(informationelle Selbstbestimmung)。 該判決強制網路評價平台嚴格審查本身之廣告供應商務,並與聯邦憲法法院(Bundesverfassungsgericht)見解一致,用於商業目的之言論表達僅有低於一般言論自由的重要性。儘管如此,評價平台仍被視為介於患者間不可或缺的中介者(unverzichtbare Mittelperson),可使互不相識的病患,藉此獲得經驗交流的機會。 儘管本案判決同意原告刪除評價網站中所儲存個人資料之請求,但見解中,仍肯定評價網站具有公開醫療服務資訊之功能,符合公眾利益,受評價醫師被公開之個人簡介亦僅涉及與社會大眾相關之範圍。針對網站評分及評論功能之濫用,醫師仍可對各種不當行為分別採取法律途徑保障自身權益。由此可知,德國聯邦最高法院仍認定,評價網站之評分與評論機制,仍符合聯邦資料保護法規範之宗旨,惟若該評價網站以評價機制作為商業行銷手段,則不得主張其言論及意見表達自由高於受評價者之資訊自主權。
落實資訊傳遞之流程透明與提昇效率,英國成立照護資訊標準化委員會資訊的保密機制和數據的標準化是當代的醫護過程中,相當關鍵重要的一部分,使得資訊得以安全地蒐集、記錄和交換,同時也是衛生照護系統在品質和服務管理上得以維繫的關鍵。過去英國負責處理醫療資訊交換標準的單位為「衛生和社會照護資訊標準委員會(Information Standards Board for Health and Social Care, ISB)」,負責就國家性的資料標準進行評核、統一資料標準格式,進而符合國際規範。為了因應國家治理在資訊標準、資料收集和資料提取上新的規劃,自今(2014)年4月1日起,ISB轉型為照護資訊標準化委員會(Standardisation Committee for Care Information, SCII)。 新的照護資訊標準化委員會-SCCI主要負責發展、批准並保障資訊標準、資料蒐集與資料提取。該委員會的成員組成廣泛地來自國家單位和相關衛生、照護服務組織。現階段的主要目標為標準化醫院和家庭醫生之間的醫療資訊交換,將醫療資訊標準提升至國家層級,透過該委員會的運作來監督、改善照護服務、照護系統和資訊的處理方式,進而達到流程公開和運作透明。以下為ISB轉型為SCCI之主要原因: 1、2012衛生和社會照護法(Health and Social Care Act 2012)之規定,該法§250賦予衛生部長和NHS England(英國國家健康服務)發布資訊標準的權力; 2、NHS成立新的國家資訊委員會(National Information Board, NIB),該委員會前身為資訊服務調查小組(Information Services Commissioning Group, ISCG),主要針對衛生和社會照護提供國家層級的資訊服務整合規劃,以確保資訊標準統一,使得不同IT系統間得以相互傳輸、驅動更多整合服務給人民。SCCI即隸屬於NIB,負責識別、調查和完整執行資訊標準、資料蒐集和提取。 3、衛生部於2012年發布衛生和照護系統的10 年資訊策略(ten year information strategy for the health and care system)。