運動品牌Puma成功撤銷波蘭Sinda Poland鞋廠的歐洲共同體近似商標申請

歐盟普通法院(The General Court of the European Union)於今年(2016)2月25日針對運動品牌Puma SE(以下簡稱Puma)提出之商標異議做出了判決。本判決認為,Puma所擁有的美洲獅商標(詳參圖1、圖2),與其異議之波蘭鞋廠Sinda Poland Corporation sp.(以下簡稱Sinda Poland)(詳參圖3)申請中的商標確有相似。此判決翻轉了歐盟內部市場協調局(Office for Harmonization in the Internal Market,以下簡稱OHIM) 所作出兩商標不近似之決議。本判決中,歐盟普通法院判決認為,OHIM應撤銷Sinda Poland之商標申請,並命令Sinda Poland及OHIM支付Puma相關訴訟費用。
本爭議起始於2012年,波蘭鞋廠Sinda Poland申請一歐洲共同體商標(Community Trade Mark,簡稱CTM),該商標為一跳躍的貓科動物形狀(詳參圖3),並指定使用於鞋類及運動鞋類產品。OHIM於2012年9月公告Sinda Poland申請的商標,同年11月Puma向OHIM提起異議,表示Sinda Poland之商標(詳參圖3)與Puma之美洲獅商標(詳參圖1、圖2)過於近似,有令消費者混淆商品或服務來源之虞。然而,OHIM於2014年決議認為,Sinda Poland之商標係兩種跳躍動物之結合,形成獨特的動物圖案設計,與Puma之美洲獅商標不相似,應不具有混淆消費者的疑慮。
Puma向歐盟普通法院上訴,認為法院應撤銷Sinda Poland之商標申請,並要求Sinda Poland支付相關訴訟費用。歐盟普通法院於今年2月25日做出決議,認為Sinda Poland侵害了Puma之商標權,並指出OHIM未將系爭兩商標在視覺上及概念上之整體相似度列入考量。該法院認為「Puma與Sinda Poland之商標皆為黑色的動物剪影,兩商標之動物背部及腹部弧度雖有所不同,但兩商標無法否認地有相似之處。」
經過為期將近四年的爭訟,Puma成功撤銷了Sinda Poland近似商標之申請。對國際知名運動品牌如Puma而言,近似商標的存在將會造成品牌知名度及商譽的打擊。如何藉由排除近似商標之申請以鞏固品牌形象及消費者認同,對品牌企業而言是必須面對的重要課題。本案中,Sinda Poland之近似商標仍在申請階段時Puma即提起異議。Puma積極的維權行動,是品牌廠商能夠藉以參照的模範。

圖1 Puma跳躍美洲獅商標(註冊於尼斯分類第1-42類)(圖片來源:歐盟普通法院判決)
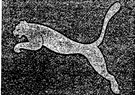
圖2 Puma跳躍美洲獅商標(註冊於尼斯分類第18、25、28類)(圖片來源:歐盟普通法院判決)
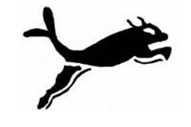
圖3 Sinda Poland欲申請之商標(註冊於尼斯分類第25類) (圖片來源:歐盟普通法院判決)
「本文同步刊登於TIPS網站(https://www.tips.org.tw)」
陶思妤
法律研究員 編譯整理
General Court ends Puma cat fight,Feb.25,2016 http://www.worldipreview.com/news/cjeu-ends-puma-cat-fight-9619?success_subscription=1(last visited :Mar.7,2016)
Puma SE v Office for Harmonisation in the Internal Market (Trade Marks and Designs) (OHIM),Mar.7,2016 http://curia.europa.eu/juris/document/document.jsf?text=&docid=174582&pageIndex=0&doclang=FR&mode=req&dir=&occ=first&part=1&cid=860012(last visited :Mar.7,2016)


德國新營業秘密保護法(The new German Trade Secrets Act, TSA)其中一個亮點即為:除非有明確契約或其他法規要求,逆向工程是合法的,其規範於該法第3條第1款,德國以往舊法(不正競爭防止法)並未特別明文,我國營業秘密法亦同。現今企業應盡快透過調整契約內容、保密政策或保密技術來防止該類法所「允許」之情形發生[1],以避免供應鏈間之風險。德國法律專家提出有關「制定合作契約」建議供參: 禁止條款應有期間明文:契約起草禁止逆向工程條款時需注意其法律效力。法明文允許進行逆向工程,也代表著可促進企業市場參與並能從現有技術中受益做進一步發展。如契約一律禁止形同限制經濟自由,無論該條款訂於平行契約(如研發契約)或於垂直契約(如授權契約),往後遇有爭議恐被法院認為條款無效。故可折衷於「期間」加以限制,禁止逆向工程直到產品或服務上市為止,基本上企業只有在確信可以收回成本情況下才會投資於新技術開發。合理而言應在產品或服務公開上市後,才可以對產品或服務進行逆向工程。 注意誠實信用原則並延長條款效力:現行法就禁止逆向工程與否可由締約雙方協議。該禁止條款並不當然有違德國民法第307條第2項誠實信用原則而不利益於締約雙方之情況。但為避免仍有違誠實信用原則疑慮,契約可明確約定於產品或服務上市前不限制締約人使用相對人產品或服務並從中發現技術或資訊,也確保該期間內營業秘密所有權人之營業秘密專有權。合作契約亦可約定禁止條款於契約提早終止一定期間內仍有效。 [1]Dr. Henrik Holzapfel,New german law on the protection of trade secrets, https://www.mwe.com/insights/new-german-law-protection-trade-secrets/ (last visisted Sep.25,2019).
ZapMedia控告蘋果iTunes和iPod專利侵權總部位於亞特蘭大的ZapMedia媒體服務公司於2008年3月12日向美國德州東區地方法院控告Apple的iTunes線上音樂店與iPod音播放器侵害ZapMedia專利技術,其申請的兩項專利,先後於2006年3月(專利號7,020,704)與ZapMedia提申訴訟前一日2008年3月11日(專利號7,343,414)獲取美國專利權。 就ZapMedia提出爭議技術,主要透過伺服器向多媒體播放器傳送音樂和其他數位電子內容,其專利主要包含一媒體程式庫資料庫伺服器,使用者可經由一或多個通訊網路存取伺服器中主要程式庫內多媒體資料。其伺服器中包含複數個多媒體播放器,以供存取多媒體資料之用。每個多媒體播放器包含一處理器以執行客戶端應用程式,使用者可經授權許可運用其多媒體資料。ZapMedia技術開發後陸續向全球多家科技和媒體公司推銷,其中亦包括Apple。ZapMedia指出,Apple沒有徵求ZapMedia同意,分別於2001年10月推出iPod MP3和iTunes連結的播放器,以及2003年4月推出iTunes線上音樂店。就市場研究單位「NPD集團」分析指出,iTunes的成功,促使Apple在美國僅次沃爾瑪百貨(Wal-Mart)成為第二音樂零售業者。故ZapMedia要求Apple應依去年iTunes和iPod銷售額約110億美元補付ZapMedia權利金。 ZapMedia指出從2006年6月至2007年秋天已試圖多次與Apple協商,並請Apple購買許可證,以授權方式有效使用ZapMedia的專利技術。然而Apple對此無表達任何意見,使得Zap採取提申訴訟動作。
淺談創新應用服務(OTT)之創新與規範課題淺談創新應用服務(OTT)之創新與規範課題 科技法律研究所 法律研究員 蔡博坤 2015年05月26日 隨著資通訊科技快速的發展,例如網際網路、雲端運算、智慧聯網、巨量資料、4G/5G等等,創新應用服務(Over-the-top, OTT)已逐漸包含各種基於網際網路之服務與內容。此科技應用的服務應如何在現行法律規範體系下被論及,其本身以及衍生的議題復為何,均為所欲介紹的核心,本文係以美國作為觀察之對象,希冀對於我國未來在OTT領域之法制有所助益。 壹、美國FCC對於創新應用服務(OTT)的態度觀察 在美國,聯邦通訊委員會(Federal Communication Commission, FCC)係美國境內主管電信與通訊領域聯邦層級的主管機關,對於網際網路上之新興應用服務,為鼓勵新興技術的發展,一向以避免管制為原則,也因此一些OTT TV或VoIP之商業模式,近年來無論係在美國境內抑或境外,皆有著長足的發展。另一方面,隨著科技快速變遷,FCC亦與時俱進持續透過公眾諮詢,尋求是否有調整相關定義,抑或擴張規範管制之必要。例如,2014年12月,FCC發布一個法規修訂公開意見徵集的通知(Notice of Proposed Rulemaking, NPRM),希冀更新目前於1934年通訊法(Communications Act of 1934)下之相關規範,以反映目前透過網際網路所提供的影音服務,特別將更新對於Multichannel Video Programming Distributor(MVPD)一詞定義。 貳、關鍵之法制課題 由於FCC在創新應用服務(OTT)領域市場管制者(market regulator)的角色乃至關重要,同時,提供此應用服務的業者,無論係電信業者還是新興科技業者,其彼此間相互且複雜之法律關係,所衍生之法制議題,實有必要探討以及釐清,謹就兩個層面的問題概述如下: 關於第一個層次網路中立(Net Neutrality)的議題,從相關案例實務判決觀察,2014年2月,美國有線寬頻業者Comcast即以頻寬有限資源,以及確保網路流量充足的理由,說服Netflix服務營運商,同意因此付費給Comcast,而雙方所進行之合作,也引起所謂網路中立性的爭議課題。今(2015)年2月,FCC於最新通過的Open Internet Order,有別於過往命令僅能有限度地適用於行動網路服務業者(mobile broadband),新的命令將能全面性地適用於固網以及行動網路業者,反應近年來在無線寬頻網路科技之快速進展,將擴張保護消費者近取網際網路的方式。 其次,觀察目前美國境內OTT的業者,包括Now TV、Netflix、Ditto TV、Whereever TV、Hulu、Emagine、myTV等,均有建置整合平台,俾利提供消費者新型態的商業服務,從知名Netflix公司所建構的平台政策,相關重要的規範課題包含資料的蒐集、處理與利用,也提到對於安全性的重視與兒少保護等。在相關隱私權議題面向,其指出,由於使用者得通過不同的媒介透過網際網路近取相關服務,誠是些來源皆有各自獨立之隱私權聲明、注意事項與使用規約,除了提醒用戶應盡相關的注意義務外,相關衍生的責任亦會予以劃清。 參、簡評 從上述可得知,創新應用服務(OTT)整體之發展,係與網際網路(Internet)相關推動工作係一體的,因此,我國未來如欲推動OTT相關創新服務,相關網際網路所衍生的議題,例如網路中立等,勢必將成為重要的法制層面所亟需探究之課題。 在我國,如同美國聯邦通訊委員會(FCC)角色之行政主管機關係國家通訊傳播委員會(NCC),在主管的法令中,目前依據電信法相關規範,電信事業應公平提供服務,除另有規定外,不得為差別處理(第21條);無正當理由,第一類電信事業市場主導者不得對其他電信事業或用戶給予差別待遇,抑或不得為其他濫用市場地位或經主管機關認定之不公平競爭行為(第26-1條)。 相關法律條文規範是否可因此援引作為討論創新應用服務(OTT)之法源基礎,復如何調和第一類電信事業市場主導者與新興應用服務科技業者之關係,仍存在著灰色地帶。從鼓勵產業創新之觀點出發,謹初步建議從正面的立場,鼓勵相關創新應用發展,宜避免逕就OTT服務過度管制。
歐盟數位經濟公平稅負指令草案無共識,法國與奧地利將先行交付立法2018年3月21日,歐盟執行委員會(European Commission)發布數位經濟公平課稅(Fair Taxation of the Digital Economy)指令草案,指出在數位經濟模式中,由於創造利益的用戶資料地並不受限於營業處所,因此銷售貨物與提供勞務之增值發生地,與納稅主體之納稅地點分離,而無法為現行來源地原則所評價,嚴重侵蝕歐盟境內稅基。對此,該草案分別提出了數位稅(Digital Tax)與顯著數位化存在(Significant Digital Presence)兩份提案,用以針對特定數位服務利潤制定共同性數位稅制,以確保數位服務業者與傳統的實體公司立於平等的市場競爭地位。 值得關注的是,該草案之長遠解決提案以「顯著數位化存在」(Significant Digital Presence)修正國際間課稅權歸屬之重要人事(Significant People function)功能判斷,並認為建立利潤分配原則時,應參考經濟合作暨發展組織(Organization for Economic Cooperation and Development)稅基侵蝕與利潤移轉(BEPS,Base Erosion and Profit Shifting)行動計劃中DEMPE模式(Development Enhancement Maintenance Protection Exploitation function),決定獲利之分配,作為未來增值利益的認定。 然而不少持反對意見的國家認為,數位經濟只是傳統公司面對數位化,利用無形資產的商業模式改變而已,而此種新興模式並不足以作為開徵數位稅收新稅種。縱使數位經濟下無形資產產生之價值必須重新界定,現行稅收歸屬與國際間租稅協定本身並無不妥,而應強調各國稅捐機關之租稅資訊之合作。愛爾蘭已與捷克共和國、芬蘭、瑞典發表反對聲明,表示數位經濟課稅的方案不應背離BEPS行動計畫之期中報告,並應考慮到國際間因租稅引起的貿易戰爭,以及避免對數位經濟的扼殺。對此,歐盟監管審查委員會(Regulatory scrutiny Board)亦認為,草案並未針對數位稅的有效稅率進行量化分析,嚴重忽略了數位稅對於區域內經濟的衝擊。 由於未能獲得歐盟會員國的共識,法國為了回應黃背心運動(Mouvement des gilets jaunes)的要求, 12月17日法國財政部長已公開表示2019年3月前,將自行針對數位廣告所得與數位資料所得稅收法案送交國內立法程序,該法案將直接以境內網路社群利潤推估大型數位企業之應稅所得,並支持「顯著數位化存在」的認定原則。同時奧地利財政部長也表示,會跟進數位稅收的立法並於2019年1月底公布稅收草案。