國際能源總署發布電力市場設計報告,提供批發電力市場監管制度政策建議
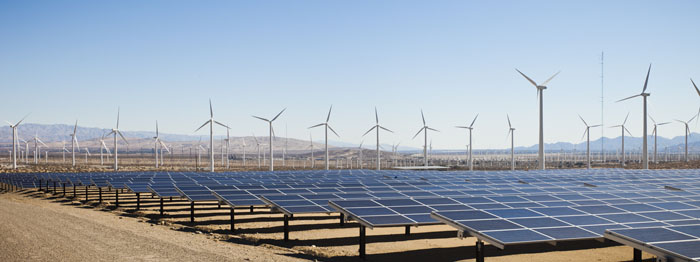
國際能源總署(International Energy Agency, IEA)於2025年11月26日發布《電力市場設計:深化既有優勢、補足制度缺口(Electricity Market Design:Building on strengths, addressing gaps)》報告(下稱電力市場設計報告),旨在提供批發電力市場監管制度之政策建議,並深入分析短期、中長期及配套機制等(Complementary Mechanisms)電力市場型態。
IEA指出,世界各國批發市場價格波動,已達到2019年的5至9倍,而歐洲則因自2021年後,批發電價較2019年上升超過4倍,促使當局採取緊急措施以抑制電價上漲,凸顯出具韌性、效率的電力市場的重要性。
根據電力市場設計報告分析,在短期市場(日間、日前和即時市場)方面,歐洲部分地區、美國、澳洲與日本電力市場中,過去5年電力可靠度超過 99.9%。短期市場促成了高效率的排程、透明的價格形成機制,並讓多元資源與各類參與者廣泛參與。
然而,隨著能源變動性與去中心化的程度提高,IEA建議,短期市場應進一步釋放電力彈性並強化協調功能,伴隨天候變化的再生能源滲透率增加,以更細緻的時間與空間粒度(granularity)反映實際情況,將日前市場的時間間隔縮短至15分鐘或更短,並將大型投標區域劃分為較小的區塊,以反映電網的實際負載狀況。
至於長期市場方面,泰半並未回應日益增加的投資需求與不確定性風險,市場參與者可用的風險管理工具有限;而購售電合約(Power Purchase Agreements, PPAs)在長期市場薄弱的情況下,澳洲、日本、歐洲與美國等國,約有半數至75%的CPPA係由年營收超過10億美元的公司簽署,較小型參與者的採用程度有限。特別是「隨發隨付型」(pay-as-produced)的PPA亦可能與短期市場訊號不相匹配,影響市場參與者的判斷。因此,僅憑PPA本身,無法完全取代運作良好的長期市場所應發揮的功能。
因此,IEA進一步建議,引入「政府或公共信用擔保機制」(public credit guarantees)以降低信用門檻,或是設立可採購長期合約並提供買家短期合約轉售電力的中央機構(central entity that contracts long term and resells shorter-term contracts to buyers);而在市場配套機制方面(包含躉購費率、差價合約等),必須與短期和長期市場緊密協調,以避免產生非預期的負面效果。設計不佳的機制可能削弱價格信號、增加系統成本並製造不確定性。
鄭泰鈞
副法律研究員 編譯整理
International Energy Agency[IEA], Electricity Market Design:Building on strengths, addressing gaps, Nov. 26, 2025, https://www.iea.org/reports/electricity-market-design(last visited: Jan. 5, 2025).


2022年11月22日紐約州長Kathy Hochul簽署一項新法案(S.8518A /A.6165A),旨在消除在私人財產上安裝電動車充電樁之障礙,以實現紐約州零碳排放車輛之目標。 該法案允許民眾在家中安裝充電站,並要求屋主協會(Homeowner Association,HOA,類似我國社區管理委員會)如欲拒絕屋主申請安裝電動車充電樁,須提出書面詳細說明理由,如於 60 天內未提出,除非是因為HOA合理要求其補正資料所致,否則屋主的申請即視為許可。紐約州欲透過該法案提升車主於住處安裝電動車充電樁數量,進而提高電動車使用率。 紐約州於2021年已立法(A.4302/S.2758)要求自2035年起販售新車皆需為零碳排放車輛,期許至2050年可達85萬輛零碳排放車輛。透過各項電動車相關政策之推動,2021年紐約州電動車銷售量大幅增長,截至2022年9月全州已超過11.4萬輛電動車上路,電動車充電站超過1萬座。 對此,我國立法院法制局於2022年6月發布「社區設置電動車充電設備問題之研析」報告指出,社區仍應以用電安全第一,不宜強制設置充電樁,現階段宜規定電動車廠商應設置充電設備或更換電池的設施,如要修正「公寓大廈管理條例」強制社區設置電動車的充電設備,建議優先修正「建築法」或「建築技術規則」加強設置該設備安全要求。
歐盟發布第三版支付服務指令(PSD3)草案,強化消費者保護與改善產業環境歐盟執委會(European Commission)於2023年6月28日提出第三版支付服務指令(Third Payment Services Directive, PSD3)草案,目前預計於2024年底前通過最終版本,並於2026年施行。 相較第二版支付服務指令(PSD2),PSD3強化歐盟電子、數位支付和金融服務規範,補強安全性(Security)、透明度(Transparency)與促進創新(Innovation),建立更適合歐盟的支付架構。其旨在保護消費者權益和個人資訊,改善支付產業競爭環境,提高消費者對資料掌控度,促進創新金融產品服務發展。 PSD3修正重點歸納如下: 一、消費者保護:強化對未經授權交易之保護,完善支付詐欺或支付錯誤之賠償方案,減少消費者潛在損失。 二、開放銀行(Open Banking):持續推動開放銀行發展,透過加強規範第三方支付服務提供者(Third party payment provider, TPP)與提供更標準化與更安全的應用程式介面(Application Programming Interface, API),促進創新金融產業服務發展。 三、支付系統安全性:強化客戶身分認證(Strong Customer Authentication, SCA),促進支付過程的透明度與安全性。 四、因應新型詐欺:導入新規定與工具對抗日益增加的網路詐欺風險。 五、跨境支付:加強跨境支付措施與降低成本,推動歐盟市場一體化。 六、支付創新與多元化:導入區塊鏈或其他更先進的即時支付系統。 七、監管:制定更明確的法規,加強各方監管,確保市場公平與穩定。
宏碁起訴代工廠 反擊惠普侵權控訴宏碁(Acer)歷經惠普(HP)今年相繼兩次之侵權控訴,於向惠普尋求和解未獲得回應後,宏碁之美國子公司於5月9日在美國德州聯邦法院遞狀,向其代工廠鴻海、緯創及廣達等三家廠商提起訴訟,要求下游代工廠商共同負責,協助其與惠普的官司訴訟。 此三家廠商在擔任Acer的供應商之同時,亦是HP的設計代工製造(ODM)廠商。宏碁為回擊惠普在美國對其專利侵權之訴訟,因而使出該絕招,並要求此三家供應廠商「共同履行訴訟保證責任」負起連帶保證之責任,並對惠普之侵權訴訟案給予協助。 宏碁表示,此一訴訟僅為配合美國法律程序而採取之必要行動。鴻海則表示,宏碁、惠普兩大客戶都是依據法律途徑正當保障並維護本身的權益,鴻海會依法律程序配合。廣達表示,此案已進入法律程序,未來將依法律途徑,尋求圓滿的解決。緯創則不予置評。 宏碁今年登上全球第三大PC寶座,而惠普連續兩次向美國法院控告宏碁涉嫌侵權之舉,被認為係意圖阻擋宏碁在美國市場之發展。宏碁表明,代工廠挨告的原因係由於與其合作模式為宏碁負責銷售,代工廠負責研發設計,和代工廠在合作之初,即已確保其所有提供給宏碁的技術,不會侵犯其他公司的專利,也約定廠商有義務負責相關專利訴訟賠償。