德國汽車製造商擁有德國境內大部分的自駕車專利

根據德國專利商標局(Deutsches Patent- und Markenamt)2017年度報告,德國該年境內發明專利申請量達67,707件,僅較2016年下降0.3%(2016年專利申請量達歷年新高),主要領域在交通;而新型專利和設計專利申請量卻持續下降。歷年申請量如下表:
|
(件數) |
2017 |
2016 |
2015 |
2014 |
2013 |
2012 |
2011 |
|
發明 |
67,706 |
67,907 |
66,898 |
65,963 |
63,177 |
61,361 |
59,612 |
|
新型 |
13,299 |
14,030 |
14,271 |
14,741 |
15,470 |
15,531 |
16,038 |
|
設計 |
44,297 |
57,057 |
58,017 |
60,837 |
56,944 |
55,250 |
53,197 |
資料來源:德國專利商標局
其中,德國汽車公司投資在電動汽車、輔助系統和自動駕駛等領域數十億元的成果在發明專利中被充分反映出來。根據德國專利商標局2017年度報告,該年自動駕駛專利申請數量有2,633件,較2016年增加14%,是2013年的兩倍。
在德國4,810件自動駕駛專利中,德國汽車公司就擁有超過2,006件,占42%,日本為28%,美國為11%。僅2017一年,德國汽車公司就取得325件自動駕駛專利,較日本公司259件、美國公司112件和法國公司的41件還多。其中絕大多數被Audi、Toyota和Volkswagen所擁有。
此外,德國境內電動汽車專利申請也增加10%,總數達到3,410件,超過三分之一是用於蓄電池和燃料電池,德國汽車公司高居專利申請量榜首,其中以Bosch和Schaeffler為最。
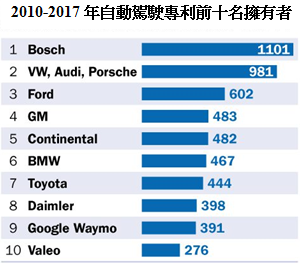
事實上,除了在德國境內,全球自動駕駛專利幾乎一半亦為德國汽車公司所擁有,截止至2017年底,占了48.8%,其中Bosch排名第一,共擁有1,101件專利。前十名專利擁有者如下圖:
單位:件
資料來源:德國經濟研究所(Institut der deutschen Wirtschaft)
「本文同步刊登於TIPS網站(https://www.tips.org.tw)」
王靚穎
專案經理 編譯整理
Audi, Toyota und Volkswagen haben die meisten Patente für autonomes Fahren, http://www.aktiencheck.de/news/Artikel-Audi_Toyota_und_Volkswagen_haben_meisten_Patente_fuer_autonomes_Fahren-8429846 (last visited Mar. 16, 2018)
Deutsche führend bei Roboterautos, https://www.tagesspiegel.de/wirtschaft/patente-fuer-autonomes-fahren-deutsche-fuehrend-bei-roboterautos/21050830.html (last visited Mar. 16, 2018)
Hohe Nachfrage nach Patenten und Marken "Made in Germany" – Deutschland führend beim autonomen Fahren, https://www.dpma.de/service/presse/pressemitteilungen/20180301.html (last visited Mar. 16, 2018)


2021年7月14日歐盟普通法院裁定時尚品牌GUERLAIN法國嬌蘭(簡稱嬌蘭)口紅外盒形狀可註冊為商標。 嬌蘭於2018年針對其口紅外盒設計向歐盟智慧財產局(簡稱EUIPO)提出商標申請,EUIPO審查認為申請的商標缺乏識別性特徵並駁回申請;嬌蘭進而向EUIPO提出上訴,其上訴委員會維持該決定,理由為口紅立體形狀外盒設計與時尚產業領域的其他產品沒有“顯著差異”。 在上訴中,歐盟普通法院裁定EUIPO上訴委員會的決定無效。法院將嬌蘭的口紅設計與最常見的圓柱口紅形狀、平行六面體形狀進行比較,並指出嬌蘭申請的口紅外盒設計與市面上其他品牌之口紅外觀設計有明顯不同,認為該口紅外盒設計具有顯著特徵。 最終,歐盟普通法院說明判斷商標是否具有顯著性,不應該以商標在相關商品和服務所屬領域具有獨創性或未使用為依據;此外,僅僅立體形狀的新穎性和美觀特徵為主觀看法,不足以得出具有獨特性的結論,因為決定性的標準是該立體形狀可顯現出商品或服務來源的能力。同時,歐盟普通法院重申相關判定標準是嬌蘭口紅外盒立體設計方式以類似於船、搖籃或倒置金條的獨特形狀組成,明顯與時尚產業固有的口紅外盒的圓柱、平行六面體形狀設計規範和習慣大相徑庭,並且相關形狀特徵設計足以讓相關消費者藉以區辨服務來源。 在時尚品牌產業,商標本身通常不能成為區分品牌產品的唯一方式,尤其是當一個品牌提供多樣化的產品時更是難以認定具有獨特性。本案普通法院對立體形狀商標顯著特徵的認可無疑將為希望可保護其產品顯著設計元素的時尚品牌帶來曙光。 「本文同步刊登於TIPS網站(https://www.tips.org.tw)」
營業秘密之秘密保持命令所謂營業秘密相關的秘密保持命令(或稱保密令),指訴訟中當事人所提示的證據內含有營業秘密時,為防止該些證據所涵括的特定營業秘密在民事或刑事訴訟程序進行中,可能因他造請求閱覽或當事人之證據揭示義務等事由,造成該當營業秘密洩漏,得在當事人釋明後,由司法機關依當事人或第三人聲請而採取的制度性保密措施。營業秘密的核心價值與保護法益,在於其秘密性的維持,無論為技術性或業務經營上的秘密,若因相關訊息的揭露導致該資訊獨占性喪失,也將連帶使其市場價值大幅減損,基此,立法者將應實施防止秘密資訊外洩之相關措施的領域,自社會經濟活動場域擴張至訴訟場域,避免漏洞產生。 經司法機關發秘密保持命令所生之主要效果,包含限制該特定營業秘密僅得被使用於實施該當訴訟程序之目的,以及禁止揭露給未接受該秘密保持命令之人。此規範一方面係為確保該訴訟之當事人得有效行使防禦權,另一方面,則是考量到因訴訟程序進行中,關於營業秘密保護的規範相對完善,基於實施該當訴訟為目的之使用導致洩密的可能性較低而設。制度設計上,如我國智慧財產案件審理法第11條至15條中,針對涉及營業秘密的民事與刑事訴訟程序所制定的秘密保持命令相關規範,即為適例。
發展階段支出可列為資產過去高科技企業或生化公司的研發專案,公司經常認為專案已成熟,可認列為無形資產,以分成幾年攤銷,不致影響損益;但會計師卻可能認為,其無技術可行性或者無使用和出售可能,仍主張認列為費用。 第三十七號會計公報 「無形資產的會計處理」 新近出爐,就無形資產清楚給予定義,並解釋如何進行會計處理與鑑價。其中最特別的是,第三十七號公報首次區分「研究」和「發展」階段的不同,發展階段有可能資本化。資本化最大的影響是,支出可以列為資產,不會影響損益,研究型企業的資產負債、損益表也將更為精準。 舉例來說,生化、製藥業者因研究期很長,所有研發期間的投入,過去都須列為費用,導致獲利被明顯稀釋;未來根據三十七號公報,企業專案計畫接近商品化的發展階段,就可以資本化,此時的損益表上費用項目,就不會那麼高, 因此,「發展」階段可列為資產,有助鼓勵科技業者增加研究發展經費的投入。 至於企業併購所產生的購買價格和被併公司淨值之間的溢價,過去通常以商譽處理,不過在 37 號公報上路後,會計師建議不應再把溢價直接當作商譽來處理,此乃因第 37 號公報所稱的無形資產,並不包含商譽,且必須具有「個別可辨認性」。因此,併購溢價應該區分為商譽和無形資產兩者,其後續評價對企業也較為有利。 此外會計業者也表示,促產條例中對研發投抵的認列,有可能受到三十七號公報的影響,需要做調整,這部分有待財政部進ㄧ步規範清楚。
日本最高法院新判決裁定日立需支付前員工發明報酬一億六千萬餘日圓日本最高法院最近裁定,日立( Hitachi )必須支付一億六千三百萬日圓(約四千五百萬台幣)給取得三項光碟讀取技術發明專利的前工程師米澤成二( Seiji Yonezawa )。一九九六年退休的米澤,於一九七三到一九七七年間,將其開發出來的三項有關光碟讀取技術發明專利移轉給任職的日立公司,當時他僅獲日立支付二百三十萬日圓酬勞,米澤嫌酬勞太少而提起訴訟,要求日立支付二億八千萬日圓酬勞。 東京地方法院於二○○二年作成的裁定,認定日立因該專利在日本國內所獲利益約兩億五千萬日圓,依米澤的貢獻度百分之十四計算,命令日立支付約三千五百萬日圓。但在日立上訴至東京高等法院的第二審,高院於二○○四年裁定,加上日立在英美等六個外國取得專利所獲利益約共十一億八千萬日圓,扣除已支付金額,日立應再支付約一億六千三百萬日圓酬勞給米澤。米澤原本訴請日立支付發明報酬兩億八千萬日圓,此案在最高法院駁回日立提起的上訴後判決定讞。 根據日本特許法(專利法)規定,受雇人取得發明專利時,企業需支付相對報酬予發明人,不過對於報酬之合理性,受雇人及雇用人近年來迭有爭議並訴諸司法解決。雖然日本國會在 2004 年 5 月 28 日 通過專利法修正案,進一步使報酬之計算要件更加具體、明確化,日本專利局也隨後在 2004 年 11 月公布「新受雇人發明制度之程序個案研究」( The Case Studies of the Procedures under the New Employee Invention System ),以問答方式闡釋新修正之發明人報酬規定之意義與適用方法,並尋求一個較為合理的標準,提供受雇人與雇用人間訂定報酬金時之參考。 然而,境外專利權是否應該列入報酬金之計算,新法則未規定,故此問題仍然存在,對此下級法院的判決不一,日本最高法院最近做出確定在海外取得的專利亦得支付相對報酬之裁決,這項司法裁定,勢必會影響到擁有國外專利的眾多日本企業。