WTO判澳洲素面菸品包裝一案勝訴
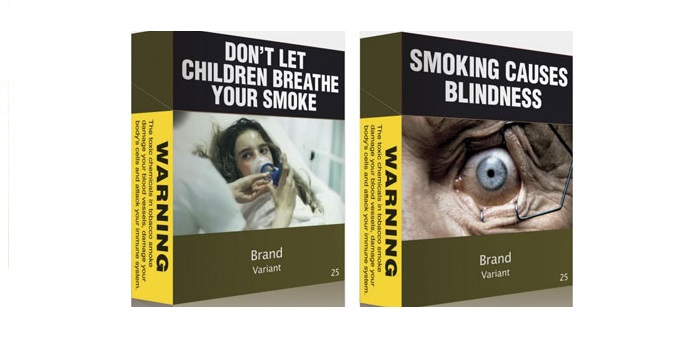
WTO爭端小組於2018年6月28日裁決澳洲「素面菸品包裝案」(Australia—Tobacco Plain Packaging)由澳洲勝訴,本案歷時長達5年,係由古巴、宏都拉斯、多明尼加共和國及印尼4個WTO成員針對澳洲2011年實施「素面菸品包裝法案」(Plain Packaging Act)向WTO爭端解決機構提出控訴。
澳洲系爭法案要求菸盒外觀應採統一規格之外觀,禁止使用具識別性鮮明的顏色,不得出現任何具有宣傳效果之商標或印記,僅能以單調的橄欖色為主色,品牌名稱需以小型標準字體印刷,健康警示圖片需占菸盒面積正面75%,背面90%,以達降低國內吸菸人口、保護國民健康之目的。
原告方認為法案侵害菸商使用商標權利,能否有效達到減緩菸害之目的仍有疑義,主張該法制造成不必要之貿易障礙。爭端小組檢視原被告主張與證據,認定澳洲法律係透過減少菸品使用、改善公眾健康目的,手段與目的之間具合理關聯性,駁回原告主張其他替代措施具同等效果的訴求、侵犯商標違反智慧財產權的論點。
此案被視為全球公共健康衛生政策與貿易衝突之指標性案件,目前法國、匈牙利、愛爾蘭、紐西蘭、挪威、斯洛維尼亞、英國均已通過此類包裝規定,而比利時、加拿大、哥倫比亞、印度、巴拿馬、土耳其、新加坡與馬來西亞等國亦有意比照辦理。惟國際菸草產業質疑此項裁定,將使其他欲實施嚴格管制菸品、酒類與垃圾食品的國家開先例,不利於商標權保護與發展。
楊牧軒
專案經理 編譯整理
Panel Report, Australia — Certain Measures Concerning Trademarks, Geographical Indications and Other Plain Packaging Requirements Applicable to Tobacco Products and Packaging, WT/DS435/R WT/DS441/R WT/DS458/R WT/DS467/R.
WTO backs Australia over plain cigarette packets, https://www.bbc.com/news/world-australia-44652049 (last visited July. 24, 2018).
Australia wins landmark WTO ruling on plain tobacco packaging, https://www.reuters.com/article/us-wto-tobacco-ruling/australia-wins-landmark-wto-ruling-on-plain-tobacco-packaging-idUSKBN1JO2BF (last visited July. 24, 2018).


英國能源與氣候變遷部 (Department of Energy & Climate Change, DECC) 於2012年十二月十二日,依據歐洲執委會於同年三月針對智慧電表系統推展準備所發表的建議 (2012/148/EU: Commission Recommendation of the 9th March 2012 on preparation for the roll-out of SM systems, Section 1.4),公佈其就智慧電表實施計畫對隱私影響的評估 (Privacy Impact Assessment)。 該項評估羅列了十一項面向,分別探討其可能因智慧電表實施對隱私帶的衝擊。這些面向包括有智慧電表為防範非法、未經授權資料近取的安全性管理,中央、地方政府機關及執法單位為他途而對資料的使用,第三人對細部能源消費資料的取得,對電表資料過長時間的保留,及非帳戶持有人對能源消費資料之取得等。 該部部長巴洛妮絲‧菲瑪 (Baroness Verma) 表示: 消費者是最重要的,因此能源與氣候變遷部在推動智慧電表實施的同時,亦致力於隱私、安全、消費者保護及通信等議題的處理。 除此之外,DECC並針對應如何]執行歐盟於同年十月二十五日通過的能源效率指令(Energy Efficient Directive 2012/27/EC) 中,第十條第二項B款所定關於消費者對去過去至少二十四個月能源消費資料應有簡易取得方式之要求,展開公開諮詢的程序。 英國智慧電表的全面推行預計從2014年展開至2019年結束前完成。其是否能在確保公眾能源消費資料不受非侵害或不當利用的前提下,發展各項配套措施以完成這項各國皆欲達成浩大工程,令人期待。
日本對於中小企業之智財協助措施—以知的財產推進計畫2018之具體實施內容為例日本對於中小企業之智財協助措施—以知的財產推進計畫2018之具體實施內容為例 資策會科技法律研究所 陳昱宏 法律研究員 107年11月12日 一、前言 日本知的財產戰略本部在2013年6月決定「知的財產政策願景」,作為日本推動智財計畫之政策主軸。5年來,隨著時間推移,社會環境及科技亦快速變化,日本知的財產戰略本部即於2018年6月12日推出新版「知的財產政策願景」。不論新舊版「知的財產政策願景」,均以強化中小企業智財戰略作為計畫推動目標之一,此係因日本內閣認為中小企業肩負起地方經濟之重責大任,為能使其活用智財能量,從2016年起即推出各種協助措施,如「活化地方智慧財產行動計畫」、「智財綜合協助窗口」等等。本文即欲以「2018知的財產推進計畫」中第5、8項之內容,介紹日本對於中小企業智財協助措施,提供我國未來在協助中小企業智財發展政策措施上不同思維。 二、中小企業等專利費用減免制度 2018日本知的財產推進計畫第5項為「為促進中小企業活用智財,除加強對於中小企業宣傳專利法修正後中小企業專利費用減半,及申請流程」。 日本特許廳官網即於2018年7月公布了「專利費等減免制度」之相關措施[1],該制度係以個人、法人、研發型中小企業及大學為對象,在滿足一定要件之前提下,就專利申請費用及專利費(第1至10年)及與申請國際專利有關之調查手續費用,可申請減免。特許廳除附上相關規定之連結外,亦整理減免對象一覽表如下: 減免對象 法源依據 措施內容 中小新創企業 及小規模企業 產業競爭力強化法第66條 〈專利[2]〉 專利申請費用:減免1/3 專利費(第1至10年):減免1/3 調查手續費、送件手續費:減免1/3 預備調查手續費:減免1/3 研發型中小企業 產業競爭力強化法第18條 中小製造業高度化法第9條 〈專利[3]〉 專利申請費用:減免1/2 專利費(第1至10年):減免1/2 研發型中小企業 (亞洲據點化推動法) 亞洲據點化推動法第10條 〈專利[4]〉 專利申請費用:減免1/2 專利費(第1至10年):減免1/2 經認定能帶動地方 經濟發展中小企業 促進地方發展強化法第21條 〈專利[5]〉 專利申請費用:減免1/2 專利費(第1至10年):減免1/2 經認定之重點 推動計畫中小企業 福島再興條例第84條 〈專利[6]〉 專利申請費用:減免1/2 專利費(第1至10年):減免1/2 針對相關措施特許廳製作手冊及問題集[7]供中小企業參考。然而減免措施琳瑯滿目,且減免條件多有不同,中小企業未必能確知自己是否符合減免條件,故特許廳設計了簡易選單協助個人及中小企業[8]及研發型中小企業自行檢視[9]。 三、智慧財產商業性評價書 知的財產推進計畫2018第8項說明「為了使金融機構在對企業進行商業性評估時,能充分考量企業所擁有之智財能量,所以在『智慧財產商業性評價書』,應考量金融機關之意見,強化對於中小企業製作評價書之支援」。 日本金融廳在2016年之年度金融行政方針中提及,為使金融機構充分發揮融資之機能,確保金融制度完善。所以希望建立一套不過度依賴擔保品或保證人之制度,透過往來企業之業務及發展性,為適當之評價(商業性評價),以此為融資或佐證之制度。如此除了提供金融機關一個持續可能之新型態業務選擇外,亦可活化地方經濟。企業所擁有之智慧財產權所具有之隱性價值,常為經營者所忽略,為能將此等資產加以活用,智財商業性評價書相關業務交由智慧財產主管機關特許廳主責辦理,並設有智財金融入口網站[10],供金融機構查詢,評價書製作流程如下: 金融機構就往來之中小企業客戶,向特許廳委託機構申請評價。 特許廳委託機構(三菱UFJ研究及管理顧問股份有限公司)將評價書作成費用交付與有合作之調查公司(多家)及下達相關指示。 合作之調查公司向中小企業為調查,並聽取相關意見。 合作之調查公司將做成之調查評價書交予特許廳委託機構。 特許廳委託機構將調查評價書交予金融機構。 金融機構將調查評價書加以活用於融資 資料來源:圖1 圖解智財評價書 以下有幾個注意事項[11]: 重點一:只有金融機關(包括地方創投基金)可以申請。 重點二:金融機關申請前應向往來企業說明。 重點三:以持有商標、專利(發明、新型、設計)等智慧財產權之企業為評價對象 重點四:金融機關可於申請時,選擇調查公司 重點五:評價書在提供予金融機關一段時間後,相關事務局可向金融機關為事後追蹤。 該入口網站亦說明,此制度之優點在於手續簡單(無須檢附任何資料),無須費用費用完全由特許廳負擔。 四、我國展望 我國中小企業相對於大型企業而言,在智慧財產權之意識或保護上均屬相對弱勢,政府除持續宣導智慧財產制度之重要性及優點之外,亦應考慮是否能有相關之協助措施,幫助其充分活用智財能量。本文所介紹日本2018知的財產推進計畫中兩項政策措施,前者透過專利費用之減免,使中小企業在不過度負擔之情形下,能善用專利制度,保障自己智慧財產之結晶,後者透過評價書之製作,使中小企業能獲得銀行在資金上之挹注。 我國對於中小企業雖已有專利費用減免措施,惟限於專利年費,且僅有6年[12]優惠期間;另,我國雖已形成無形資產評價產業,但金融機構對於智財融資,仍處於觀望階段,中小企業未必能透過無形資產評價取得資金需求,故若能適當取法日本對於中小企業在智慧財產取得面及融資面之協助,應能使我國中小企業對於智慧財產加以活用,提升我國整體競爭力。 [1] 〈特許料等の減免制度〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/genmensochi.htm(最後瀏覽日:2018/10/25)。 [2] 〈中小ベンチャー企業、小規模企業を対象とした審査請求料・特許料・国際出願に係る手数料の軽減措置について〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/chusho_keigen.htm(最後瀏覽日:2018/10/25)。 [3] 〈研究開発型中小企業に対する審査請求料及び特許料(第1年分から第10年分)の軽減措置について〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/chusho24_4.htm(最後瀏覽日:2018/10/25)。 [4] 〈研究開発型中小企業(アジア拠点化推進法)に対する審査請求料及び特許料(第1年分から第10年分)の軽減措置について〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/chushoasia24_11.htm(最後瀏覽日:2018/10/25)。 [5] 〈地域経済牽引事業の促進による地域の成長発展の基盤強化に関する法律に基づく審査請求料及び特許料(第1年分から第10年分)の軽減措置について〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/chiiki_kenin_shinsaryo_tokkyoryo.htm(最後瀏覽日:2018/10/25)。 [6] 〈福島復興再生特別措置法第84条に基づく審査請求料及び特許料(第1年分から第10年分)の軽減措置について〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/fukushima_genmen.htm(最後瀏覽日:2018/10/25)。 [7] 〈リーフレット「特許関係料金減免制度のご案内 概要版(対象:個人・中小企業等)〉,特許廳網站https://www.jpo.go.jp/shiryou/s_sonota/pdf/panhu/exemption_info.pdf(最後瀏覽日:2018/10/25)。 [8] 〈個人・中小企業向け特許料等減免制度の簡易判定ページ〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/hantei_kani.htm (最後瀏覽日:2018/10/25)。 [9] 〈簡易判定ページ〉,特許廳網站https://www.jpo.go.jp/tetuzuki/ryoukin/hantei_kani/kenkyu_00.htm (最後瀏覽日:2018/10/25)。 [10] 〈智財金融ポーダルサイト〉,智財金融入口網站http://chizai-kinyu.go.jp/ [11] 〈平成30年度中小企業等知財金融促進事業の意義・事業紹介〉,平成30年度中小企業等知財金融促進事業知財金融基礎研修会・公募説明会第二部,頁12(最後瀏覽日:2018/09/05)。 [12] 〈專利Q&A〉,經濟部智慧財產局網站https://www.tipo.gov.tw/ct.asp?xItem=504276&ctNode=7633&mp=1
美國佛羅里達州「基於保險目的之基因資訊法」最新修正於2020年7月1日正式施行美國佛羅里達州州長於2020年6月30日簽署「基於保險目的之基因資訊法」(Genetic Information for Insurance Purposes)法律修正案,並於2020年7月1日正式生效施行。本次「基於保險目的之基因資訊法」修正重點有二: 將「人壽保險」和「長期照護保險」保險人納入「禁止僅根據個人基因資訊即取消、限制、拒絕承保或設定不同保險費費率」之列; 明確規定醫療保險、人壽保險及長期照護保險之保險人,不得基於保險目的,向要保人、被保險人索取基因檢測結果,或要求要保人、被保險人須完成基因檢測後方同意核保。 同時,本次「基於保險目的之基因資訊法」修正理由亦明確說明:禁止醫療保險、人壽保險及長期照護保險之保險人利用基因檢測結果,並非禁止保險人依據醫療紀錄和醫療診斷結果進行核保或計算保險費費率,以此釋疑保險人對此次修正之擔憂。 美國聯邦參議院於2008年即通過「基因資訊平等法」(Genetic Information Nondiscrimination Act of 2008, GINA),惟「基因資訊平等法」僅禁止醫療保險保險人利用基因資訊進行核保,並未禁止其他類型之保險人。美國佛羅里達州本次修正「基於保險目的之基因資訊法」將人壽保險和長期照護保險一併納入規定,是全美首次擴大禁止利用基因資訊進行核保之保險類型。
歐洲食品管理局發佈「基因改造動物所衍生的食品及飼料與基因改造動物的健康與福利之安全評估」指導文件雖然歐盟未曾批准基因改造動物所衍生的食品與飼料之市場應用。然生物科技發展迅速,許多歐盟境外的國家已發展許多關於基因改造動物科技之應用。是故,歐盟基於此類基因改造動物所衍生的食品與飼料可能對歐洲整體食品安全及環境帶來影響評估,而由歐盟執委會(European Commission, EC)要求歐洲食品管理局(European Food Safety Authority, EFSA)在歐盟第1829/2003 號規章(Regulation EC No 1829/2003)之架構下,發展關於「基因改造動物所衍生的食品及飼料與相關動物的健康與福利,以及對環境影響之安全評估」的綜合性的指導文件(Guidance),預計發布兩份指導性文件,第一份即為此份指導文件,其係針對「基因改造動物所衍生的食品及飼料」以及「基因改造動物的衛生與福利方面」兩方面的風險評估,在歷經2011所進行的公眾諮詢(Public Consultation)後,EFSA於2012年1月26日正式公布。該份指導文件內容並未包含「基因改造動物衍生之食品與飼料」對於環境所產生的影響之評估,EFSA另行制定第二份指導文件做為評估之依循,目前初稿已制定完成,並進行公眾諮詢,而可能於近期發佈。 因畜牧而豢養的動物之健康狀態,向來作為衡量此類農畜食品與飼料的安全之重要指標,本指導文件即以此指標作為整體基本假設。故該指導性文件之發展策略即以傳統飼養的動物健康狀態及其所衍生的食品與飼料作為安全衡量的基底標準(Baseline);並同時發展合適於「基改動物」與「衍生的食品與飼料」,各自的不同比較尺度的評估方法。其評估重點如下: 1.分子特性之評估,係提供針對動物插入一個穩定基因特徵(Trait)的結構描述之資訊之評估; 2.毒性物質之評估,針對基改動物以及衍生之食品與飼料所可能導致生物上改變之影響; 3.新蛋白質的誘發性過敏評估,係針對所有基改動物所衍生的食品所可能導致過敏之評估; 4.營養性評估,係針對所有的基改動物所衍生的食品與飼料對於人類或傳統飼養動的營養評估。 5.針對基改動物衍生的食品與飼料上市後的監測調查(Post-Market Monitoring, PPM),辨識此類基改食品與飼料在上市後可能的潛在之影響 此指導文件另一重點,即對於基因改造動物的健康與福利之評估,這項評估指標之重要性在於: 1.基於動物倫理,即對於動物本身之健康與福利之衡量; 2.動物本身的健康與福利之情形,亦被視為動物衍生產品之安全之重要指標。 綜上,此份指導文件建構出關於申請此類「基因改造動衍生食品與飼料」上市前的安全評估所必須提供的特定資料之內容架構,並結合即將發布的第二份關於環境影響評估的指導文件,做為上市前的綜合安全評估之依循。