美國總統拜登簽署《降低通膨法案》,通過美國史上最大氣候變遷支出法案
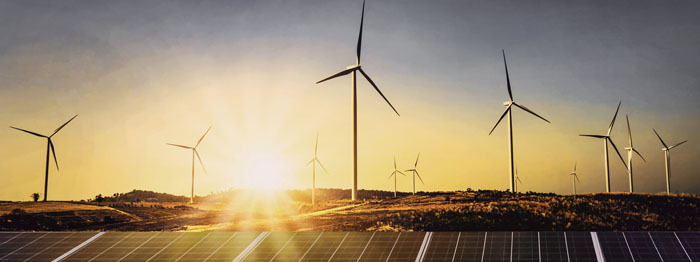
為遏止通貨膨脹惡化以及應對全球氣候變遷問題,美國總統拜登(Joe Biden)於2022年8月16日簽署通過4,370億美元支出的《降低通膨法案》(The Inflation Reduction Act),約3,690億美元將用於減少二氧化碳的排放以及實現綠色環保的目標。
法案著重在潔淨能源(CLEAN ENERGY)、醫療保健(HEALTH CARE)以及稅制改革(TAXES)三大面向。其中,關於潔淨能源(CLEAN ENERGY)部分,根據該法案,美國政府將提供優惠政策,鼓勵美國家戶節約能源以及推動潔淨能源經濟產業的發展。
將提供補貼給購買電動汽車、節能家電以及安裝住宅太陽能發電系統的家戶,以提倡綠色環保。符合條件的家庭或個人,購買二手電動汽車將可獲得4,000美元的稅收抵免,若是購買新的電動汽車甚至可獲得高達7,500美元的減稅額度。不過必須留意的是,由於法案要求受惠條件必須包含電動汽車的零件是在美國製造組裝,車輛電池關鍵材料來源以及車輛售價也都有嚴格特定要求,因此並非所有的電動汽車都符合7,500美元的稅務補貼資格。又,購買節能家電的家庭,可獲得1萬4000美元的消費折抵。至於安裝住宅太陽能發電系統的家庭則可享30%的減稅額度。綜上,預估每年可替利用潔淨能源的家庭節省500至1,000美元的能源支出。
法案同時推動潔淨能源經濟產業的發展,預測至2030年之前,將增設9.5億塊太陽能板、12萬台風力發電機以及2300家電池儲能廠。此外,超過600億美元的投資,將為國內潔淨能源產業創造數百萬個就業機會。
透過《降低通膨法案》,將可望降低通貨膨脹、減少碳排放以及空氣污染,確保美國人民可以在符合最高標準的零排放建築中生活與工作,從而提升生活品質並兼顧環境永續發展。
陳怡廷
法律研究員 編譯整理
BY THE NUMBERS: The Inflation Reduction Act, THE WHITE HOUSE, https://www.whitehouse.gov/briefing-room/statements-releases/2022/08/15/by-the-numbers-the-inflation-reduction-act/ (last visited Nov. 4, 2022).
Media reaction: What Joe Biden’s landmark climate bill means for climate change, Carbon Brief, https://www.carbonbrief.org/media-reaction-what-joe-bidens-landmark-climate-bill-means-for-climate-change/ (last visited Nov. 4, 2022).


日本內閣於2018年6月15日決議組成跨部會之統合創新戰略推進會議,並於2019年3月29日發布AI戰略,其中的倫理面向為以人為本之AI社會原則(下稱AI社會原則),希冀藉有效安全的活用AI,推動「AI-Ready 社會」,以實現兼顧經濟發展與解決社會課題的「Society5.0」為最終目標。 為構築妥善應用人工智慧的社會,AI社會原則主張應尊重之價值理念如下: (一) 尊重人類尊嚴的社會:AI應作為能激發人類發揮多樣能力和創造力的工具。 (二) 多元性和包容性的社會(Diversity & Inclusion):開發運用AI以共創多元幸福社會。 (三) 永續性的社會(Sustainability):透過AI強化科技,以創造能持續解決社會差距與環境問題的社會。 而AI社會原則核心內容為: (一) 以人為本:AI使用不得違反憲法或國際保障之基本人權。 (二) AI知識(literacy)教育:提供必要的教育機會。 (三) 保護隱私:個人資料的流通及應用應妥適處理。 (四) 安全確保:把握風險與利益間之平衡,從整體提高社會安全性。 (五) 公平競爭確保:防止AI資源過度集中。 (六) 公平性、說明責任及透明性任。 (七) 創新:人才與研究皆須國際多樣化,並且建構產官學研AI合作平台。
自動駕駛車輛之分級與責任所謂自動駕駛(autopilot),原來是指一個用來控制載具軌道而無需人工一直干預的系統,亦即無須人類持續干預,但人類仍須於關鍵時刻介入進行決定或作為,此時機器僅作為輔助。 而自動駕駛汽車或稱全自動駕駛,則只完全無須人類干預,由機器自動感應偵測,自動做成決策控制車輛行駛。故由人類的介入程度區別究竟是駕駛輔助或自動駕駛。美國國家公路交通安全管理局(NHTSA)於2016年已提出正式的分類系統,除手動駕駛(0級)外,區分弱駕駛輔助(1級)、部分自動駕駛(2級)、有條件全自動(3級)、高度/完全自動化(4級)不同程度的自動駕駛。其他國家如德國,在聯邦政府的「自動駕駛圓桌會議」也對自動駕駛有類似的四等級區分。 德國聯邦政府也在於2017年1月25日提出規範自動駕駛之法律草案,亦即道路交通法修正法(Änderung des Straßenverkehrsgesetzes),核心在於賦予電腦與人類駕駛者法律上同等地位。亦即,駕駛人的定義未來擴張延伸到「使用不同程度自動駕駛系統者」。根據草案將來在車輛行駛中,人類可以在特定時間與特定狀況下接管整個行駛。而最重要的修正:人類始終應該負使用電腦的最終責任。 故在行駛中駕駛人將會被輔助機器替代,更要求自駕系統應該具備“隨時可以由駕駛人接手操控或停俥”的功能。 分類中,駕駛人的角色只有到全自動駕駛實現時才退場,屆時才會發生無駕駛人只有乘客的狀況。 修法也重視自駕技術失敗並導致事故所生責任分擔的問題。對於責任的調查將採用如同飛航安全中之「黑盒子」的方式,該裝置會記錄行駛中的所有基本資料。這將有助於發生事故後澄清,查明究竟是技術上原因、製造商或駕駛員的過失,以確保駕駛人無法將責任全部推給自動化系統的故障。
美國創新戰略推動下科技政策與重要法案之觀察 日本財務省研擬要求企業以電子方式申報法人稅和消費稅日本納稅作業效率和全世界其他先進國家相比仍然偏低,根據世界銀行之調查,日本企業每年花費納稅作業的時間約330小時,是OECD會員國平均時間的1.9倍。為有效提高企業處理稅捐事務作業之效率,日本財務省研擬要求企業申報法人稅和消費稅時必須以電子方式進行,目標是在今年6月前提出具體草案,納入2018年度的稅制改正大綱。 日本自2004年起開辦法人及自然人透過網路申報納稅,各地稅務署可透過國稅綜合管理(SKS)系統讀取申報書類並取得其內容,且由於相關申報書類依法應保存9年,利用電子申報方式可有效節省空間成本程序負擔。 以2015年為例,法人稅全年總申報件數約196萬件,其中已有75%是經由網路申報。但另一方面,資本額1億元以上的日本企業經由網路申報者則僅有52%,理由除了大企業多有自成一格的總務會計系統,以及普遍仍存在以收據等文件進行報帳的習慣外,佔稅收全體約4成的地方稅目前仍有許多地方政府尚未提供電子申報之服務也是重要原因,就此總務省亦將持續進行基礎設施之整建以克服此問題。 我國自1998年擘劃電子化政府起至今已邁入第五階段,為能達成「便捷生活」、「數位經濟」及「透明治理」三大目標以及「打造領先全球的數位政府」之願景,應可參考前述日本政府之各項作法。