美國紐約州長簽署電動車充電樁安裝法案,以實現零碳排放車輛之目標
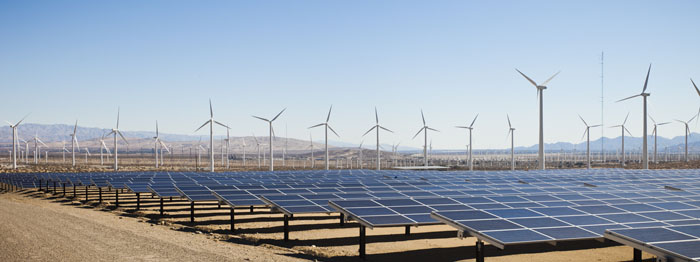
2022年11月22日紐約州長Kathy Hochul簽署一項新法案(S.8518A /A.6165A),旨在消除在私人財產上安裝電動車充電樁之障礙,以實現紐約州零碳排放車輛之目標。
該法案允許民眾在家中安裝充電站,並要求屋主協會(Homeowner Association,HOA,類似我國社區管理委員會)如欲拒絕屋主申請安裝電動車充電樁,須提出書面詳細說明理由,如於 60 天內未提出,除非是因為HOA合理要求其補正資料所致,否則屋主的申請即視為許可。紐約州欲透過該法案提升車主於住處安裝電動車充電樁數量,進而提高電動車使用率。
紐約州於2021年已立法(A.4302/S.2758)要求自2035年起販售新車皆需為零碳排放車輛,期許至2050年可達85萬輛零碳排放車輛。透過各項電動車相關政策之推動,2021年紐約州電動車銷售量大幅增長,截至2022年9月全州已超過11.4萬輛電動車上路,電動車充電站超過1萬座。
對此,我國立法院法制局於2022年6月發布「社區設置電動車充電設備問題之研析」報告指出,社區仍應以用電安全第一,不宜強制設置充電樁,現階段宜規定電動車廠商應設置充電設備或更換電池的設施,如要修正「公寓大廈管理條例」強制社區設置電動車的充電設備,建議優先修正「建築法」或「建築技術規則」加強設置該設備安全要求。
楊皓勻
副法律研究員 編譯整理
Gov. Hochul Just Signed A Law Pushing New York State Closer To Gasoline Ban, WBLK, Nov. 22, 2022, https://wblk.com/gas-ban-new-york-state/ (last visited Dec.2, 2022).
Governor Hochul Signs Legislation to Advance New York's Transition to Clean Transportation, NEW YORK STATE, Nov. 22, 2022, https://www.governor.ny.gov/news/governor-hochul-signs-legislation-advance-new-yorks-transition-clean-transportation (last visited Dec.2, 2022).


歐洲數據保護監督組織(European Data Protection Supervipsor,EDPS)發表「關於在歐盟監督金融業之數據保護準則」(Guidelines on Data Protection for Financial Services Regulation),以作為確保歐盟的數據保護規範,將被整合進正在發展中的金融政策與相關規定之實用工具。該準則為金融市場監督機制的一部分,在金融業對個人資料的處理上,特別是透過監控、記錄保留、回報、以及資訊交換這些存有侵犯個人資料和隱私權風險的措施予以規範。 該準則包含10項步驟與建議,旨在協助歐盟後續金融監督政策的制定,其中一些重要的建議如下: (1)應評估資訊之處理是否可能妨礙隱私權。 (2)應為數據的處理建立法律基礎。 (3)評估適當的資訊保留期限並給予正當化依據。 (4)建立個人資料傳輸至歐盟外的正當法律依據。 (5)提供個人資料保護權利的適當保障。 (6)衡量適當的數據安全保護措施。 (7)應為數據處理的監督提供特定之程序。 有鑒於2008年金融危機的影響,該準則透過提供一個能確保個人資料被妥善保護的有效方法,期以重建金融市場的信心。Giovani Buttarelli,作為新任歐洲數據保護監督委員,在一份伴隨準則釋出的聲明稿當中表示:「個人資料的價值已經隨著數位經濟的成長不斷增加,確保各行業的個人資料得以受到保護也益顯重要。歐洲數據保護監督組織(EDPS)計畫對不同行業制定相關保護規範,此準則是第一個發佈的。」
新近奈米科技智財法制之發展趨勢 德國於今年四月提出網路執行法修正案以提升平台使用者友善程度德國政府於今(2020)年4月提出「網路執行法」(Network Enforcement Act, NetzDG)之修法草案,將要求社群平台業者提供對使用者更為友善的申訴流程,並建立及維護「反通報程序」機制,讓使用者有機會針對其被平台刪除之貼文或評論提出反對意見,並得重新發佈於社群平台上。 德國於2018年1月起正式施行「網路執行法」,針對在德國境內擁有200萬以上使用者之社群平台業者,課予其限時處理平台上不實及不當言論之義務,並須提交其處理平台上相關言論之報告,若平台業者未能有效執行相關規定者將處以罰鍰。該法施行兩年後引發諸多批評與爭議,雖然並未如社會大眾所憂慮的對於網路言論自由造成重大侵害,亦無證據顯示社群平台業者比施行前刪除了更多的使用者評論;然該法僅要求平台業者刪除不實或不當言論,對於被誤刪之言論,卻未有相關事前預防或事後救濟之措施。為試圖改善原法規執行上之困境和兩難,德國政府遂於今年4月提出修法草案。 此次修法主要重點如下: 強化平台使用者權利 倘使用者於平台發佈之評論遭平台刪除者,使用者未來得要求平台重新檢視此決定,平台須依個案處理並向使用者釋明其決定理由,據此,平台業者須引入反通報程序之機制(counter-notification procedure)。 提升申訴管道之使用者友善性 申訴程序須更為使用者友善,即必須讓平台使用者更容易進入與使用。 簡化法院核發命令程序 未來將同步修訂聯邦電視媒體法案(Telemediengestez),以利法院核發命令,要求平台業者公布數據或揭露犯罪者身分。 加強每半年公布之透明報告資訊 平台業者未來在半年報上須特別提供有關反通報程序之申請與結果,並揭露說明用於查找、刪除平台上不實或不當內容的自動化程序;亦須在報告裡聲明是否授權獨立研究機構以科學目的之匿名訪問權限,了解與研析平台上之不實或不當言論是否有特別針對特定群體。 此修正草案係為德國政府打擊網路上右翼極端主義和仇恨犯罪的政策措施一部份,後續除了須修訂NetzDG以外,亦包含刑法、刑事訴訟法、電信法及聯邦刑事警察局法等四部法規之修訂,相關規範修訂是否有助於刑事起訴進而有效打擊平台上的不當言論,尚有待後續觀察。
法國CNIL提醒銀行App通話偵測防詐措施須兼顧合法性與用戶權利法國國家資訊自由委員會(Commission Nationale de l'Informatique et des Libertés, CNIL)於2025年7月15日指出近年來詐騙案件快速增加,詐欺行為人假冒銀行人員,以電話引導受害者自行完成轉帳或新增收款人等操作。為降低受騙風險,部分銀行在行動應用程式中設計機制,能偵測到使用者操作較高風險的交易時若同時處於通話狀態,便可即時跳出警示或暫停交易。此等做法雖有助於阻詐,惟因涉及個人資料存取,故須符合《歐盟一般資料保護規則》(General Data Protection Regulation, GDPR)之規範。 CNIL提醒銀行蒐集通話資訊須取得使用者明確同意,不能僅依賴行動裝置的「電話」權限,亦不得因使用者拒絕同意而限制應用程式之基本使用,僅在如新增收款人、大額轉帳、或轉帳至高風險國家等異常活動操作中才能要求同意,並須提供網站、電話或分行等替代辦理方式。又相關權限請求應在交易操作過程中提出,而非在應用程式安裝時統一要求,安裝前亦應向使用者充分說明。若使用者不同意,仍必須使其能正常查詢帳戶資訊。 此外,在資料處理上須遵循資料最小化原則,僅得蒐集是否進行通話及通話時長之資訊,不得恣意擴大資料蒐集範圍。與此同時,銀行應讓使用者在同意與撤回同意操作上一樣簡便,不得僅引導至手機裝置設定,而應使消費者能在應用程式中直接操作,並清楚告知撤回同意後功能受限範圍及可替代方案。 除利用應用程式進行通話偵測,CNIL建議銀行尚應搭配其他措施,例如在應用程式內定期推送防詐提醒、舉辦宣導活動,或在確認付款時詢問客戶是否正與自稱是「銀行顧問」之人通話。若銀行欲透過應用程式偵測通話狀態來防詐,則須在合法性、必要性、資料最小化以及使用者同意之間取得平衡。