運動品牌Puma成功撤銷波蘭Sinda Poland鞋廠的歐洲共同體近似商標申請

歐盟普通法院(The General Court of the European Union)於今年(2016)2月25日針對運動品牌Puma SE(以下簡稱Puma)提出之商標異議做出了判決。本判決認為,Puma所擁有的美洲獅商標(詳參圖1、圖2),與其異議之波蘭鞋廠Sinda Poland Corporation sp.(以下簡稱Sinda Poland)(詳參圖3)申請中的商標確有相似。此判決翻轉了歐盟內部市場協調局(Office for Harmonization in the Internal Market,以下簡稱OHIM) 所作出兩商標不近似之決議。本判決中,歐盟普通法院判決認為,OHIM應撤銷Sinda Poland之商標申請,並命令Sinda Poland及OHIM支付Puma相關訴訟費用。
本爭議起始於2012年,波蘭鞋廠Sinda Poland申請一歐洲共同體商標(Community Trade Mark,簡稱CTM),該商標為一跳躍的貓科動物形狀(詳參圖3),並指定使用於鞋類及運動鞋類產品。OHIM於2012年9月公告Sinda Poland申請的商標,同年11月Puma向OHIM提起異議,表示Sinda Poland之商標(詳參圖3)與Puma之美洲獅商標(詳參圖1、圖2)過於近似,有令消費者混淆商品或服務來源之虞。然而,OHIM於2014年決議認為,Sinda Poland之商標係兩種跳躍動物之結合,形成獨特的動物圖案設計,與Puma之美洲獅商標不相似,應不具有混淆消費者的疑慮。
Puma向歐盟普通法院上訴,認為法院應撤銷Sinda Poland之商標申請,並要求Sinda Poland支付相關訴訟費用。歐盟普通法院於今年2月25日做出決議,認為Sinda Poland侵害了Puma之商標權,並指出OHIM未將系爭兩商標在視覺上及概念上之整體相似度列入考量。該法院認為「Puma與Sinda Poland之商標皆為黑色的動物剪影,兩商標之動物背部及腹部弧度雖有所不同,但兩商標無法否認地有相似之處。」
經過為期將近四年的爭訟,Puma成功撤銷了Sinda Poland近似商標之申請。對國際知名運動品牌如Puma而言,近似商標的存在將會造成品牌知名度及商譽的打擊。如何藉由排除近似商標之申請以鞏固品牌形象及消費者認同,對品牌企業而言是必須面對的重要課題。本案中,Sinda Poland之近似商標仍在申請階段時Puma即提起異議。Puma積極的維權行動,是品牌廠商能夠藉以參照的模範。

圖1 Puma跳躍美洲獅商標(註冊於尼斯分類第1-42類)(圖片來源:歐盟普通法院判決)
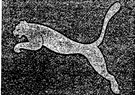
圖2 Puma跳躍美洲獅商標(註冊於尼斯分類第18、25、28類)(圖片來源:歐盟普通法院判決)
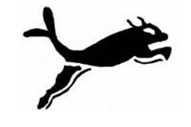
圖3 Sinda Poland欲申請之商標(註冊於尼斯分類第25類) (圖片來源:歐盟普通法院判決)
「本文同步刊登於TIPS網站(https://www.tips.org.tw)」
陶思妤
法律研究員 編譯整理
General Court ends Puma cat fight,Feb.25,2016 http://www.worldipreview.com/news/cjeu-ends-puma-cat-fight-9619?success_subscription=1(last visited :Mar.7,2016)
Puma SE v Office for Harmonisation in the Internal Market (Trade Marks and Designs) (OHIM),Mar.7,2016 http://curia.europa.eu/juris/document/document.jsf?text=&docid=174582&pageIndex=0&doclang=FR&mode=req&dir=&occ=first&part=1&cid=860012(last visited :Mar.7,2016)


法國國會於2009年04月通過名為「創作與網路法」(Creation and Internet law)的反盜版法案,凡是非法下載遭發覺的網路使用者,執法單位將有權中斷其網路連線,若非法下載遭發覺超過兩次,執法單位得中斷其網路連線長達一年。而此次通過的新法,將取代現行非法下載者得處以最高3年以下的有期徒刑及30萬歐元罰款的規定。 此項法案受到法國當地權威音樂人士如Johnny Hallyday及Charles Aznavour等人的大力擁護,共有超過一萬名的藝術家聯署支持該項法案,支持者認為新法可望阻絕非法的影片及音樂盜版行為,法國文化部長Christine Albanel亦表示其期待新法可以解決文化商品頻遭侵害的現象。 但此項法案亦卻飽受消費團體的批評,部分反對者更直言新法不啻侵犯了公眾及個人的自由。法國消費者權益保護組織「消費者聯合會」(UFC-Que Choisir)抨擊新法是「司法怪物」(legal monstrosity),其表示網路使用者遭到中斷連線前,根本毫無機會回應執法單位的指控。另一個代表多家高科技與電子商務業者的協會,亦向政府請求在產業界提出替代解決方案前,暫緩實施該項法案。
揭露智財資訊,展現永續發展之動能揭露智財資訊,展現永續發展之動能 資訊工業策進會科技法律研究所 2024年04月02日 隨著ESG議題持續醞釀,永續資訊揭露已成為國際間政策規劃所討論的重點,各國亦逐漸重視這股永續浪潮。 另一方面,企業價值的來源已轉變為智慧財產和無形資產,成為企業競爭力的來源,對於實現永續轉型(Sustainable transformation,SX)或推動永續發展具有重要意義,因此如何揭露企業對於智慧財產權與無形資產的投資於永續報告書中更顯重要。 壹、事件摘要 日本針對智慧財產與無形資產對於永續發展的政策推動始於《公司治理守則》的修訂。在制定出《智財與無形資產管理指引》後,日本智慧財產權戰略本部強調企業對於智慧財產與無形資產的投資與利用,以加速企業價值提升和獲取投資資金的良性循環,並強化公司、投資者和金融機構之間的「合作」。近期,日本智慧財產權戰略本部更開始評估有關國際永續準則委員會(International Sustainability Standards Board,以下簡稱ISSB)的資訊揭露要求[1]。 貳、重點說明 日本《公司治理守則》於2021年6月的修訂要求上市公司揭露具體、易於理解的智慧財產投資資訊。為回應前述修訂,日本智慧財產權戰略本部於2022年1月制定《智財與無形資產管理指引1.0》,指出投資者將智財與無形資產資訊視為評估公司未來價值的重要標準,因此鼓勵公司建構與實施符合ESG要求的智財和無形資產的投資與利用策略,並透過揭露明確其地位,以產生長期正向的價值評價。有鑑於揭露未能達到預期的效果,於2023年3月修訂《智財與無形資產管理指引2.0》,促使與智財和無形資產相關的公司舉措和揭露能體現其價值,以利公司與投資者的溝通,並展現出公司之未來價值。 考量到國際永續準則委員會(ISSB)於2023年6月公布了兩大國際永續資訊揭露框架準則,象徵全球永續財務與非財務資訊的揭露已逐步整合為全球通用的標準,日本智慧財產權戰略本部於2023年8月召開會議,確認智財資訊的揭露符合ISSB之要求,因而提案ISSB評估是否將智財、無形資產、人力資本等都納入永續資訊揭露應揭露之範疇。 為持續推動企業積極實踐永續發展,我國金融監督管理委員會亦於2022年3月發布「上市櫃公司永續發展路徑圖」,以四大主軸、五項重點協助上市櫃公司邁向永續發展,提升國際競爭力。其中「精進永續資訊揭露」、「推動ESG評鑑及數位化」更納入階段性目標,顯示出資訊揭露、永續報告書、ESG評鑑之推動三者已成為我國政策推動的重要評估事項[2]。 參、事件評析 在永續議題的持續發酵下,如何透過政策確保企業邁向永續發展乃一大議題,又由於對智財與無形資產之投資與利用乃企業競爭力的根源,更顯企業揭露此類資訊之重要性,不可輕易忽視。以往,我國企業會透過公司治理評鑑的2.27指標[3],彰顯要求上市上櫃公司公開揭露智財管理資訊。近年來,伴隨著永續發展等相關政策之推動,企業應進一步評估如何在永續報告書中呈現與智財相關的資訊,以順應未來評鑑制度之轉換,並呈現智財是企業創新的關鍵。 在智慧局公布的2023年專利百大排名中,前十大[4]無一例外地依全球報告倡議組織(Global Reporting Initiative,以下簡稱GRI)所推出的國際標準永續報告書撰寫框架,且所有廠商都有在「GRI 3重大主題」中揭示與智財相關之資訊,凸顯其創新研發連結永續發展之動能。換言之,透過「GRI 3重大主題」將智財資訊揭露予更多利害關係人知悉,可謂我國標竿廠商展現其核心企業價值的主要管道。企業可參考上述企業於永續報告書揭露智財資訊模式,將智財議題形塑成一項重大主題,並揭露於特定章節以回應利害關係人之關注。首先,鑑別出各類利害關係人。接著,辨別相關衝擊因子,以篩選永續議題。然後,評估永續議題對企業之實際或潛在的正、負面衝擊。最後,確立企業所揭露之重大主題,並回應利害關係人所重視之資訊。 在永續發展、資訊揭露對於企業的衝擊下,財團法人資訊工業策進會科技法律研究所創智中心(以下簡稱創智中心)2023年針對我國上市上櫃企業進行企業智財現況調查,調查發現超過一半企業願意公開揭露智財資訊,而這些企業認為,公開揭露智財資訊有助於外界客觀評估公司之真實價值與競爭力,亦能協助公司落實ESG永續經營。為協助企業將智財資訊分別連結至永續發展之環境保護(E)、社會責任(S)以及公司治理(G)面向,創智中心將持續觀測各國法令動態以及國內外智財揭露案例,推動企業將智財資訊完整呈現於永續報告書。 本文同步刊登於TIPS網站(https://www.tips.org.tw) [1]〈知財投資・活用戦略の有効な開示及びガバナンスに関する検討会第22回〉,首相官邸,https://www.kantei.go.jp/jp/singi/titeki2/tyousakai/tousi_kentokai〈最後瀏覽日:2024/4/2〉。 [2]金管會發布「上市櫃公司永續發展行動方案(2023年)」〉,金融監督管理委員會,https://www.fsc.gov.tw/ch/home.jsp?id=96&parentpath=0%2C2&mcustomize=news_view.jsp&dataserno=202303280001&dtable=News〈最後瀏覽日:2024/4/2〉。 [3]〈公司治理評鑑〉,公司治理中心,https://cgc.twse.com.tw/evaluationCorp/listCh〈最後瀏覽日:2024/4/2〉。評鑑指標2.27:公司是否制訂與營運目標連結之智慧財產管理計畫,並於公司網站或年報揭露執行情形,且至少一年一次向董事會報告? [4]〈智慧局公布112年專利百大〉,經濟部智慧財產局,https://www.tipo.gov.tw/tw/cp-87-932910-26c76-1.html〈最後瀏覽日:2024/4/2〉。在專利申請方面,前十大分別是台積電、聯發科、友達、宏碁、南亞科、英業達、群創、工研院、瑞昱、台達電,其中除了工研院外,剩餘九家皆為我國專利申請之標竿廠商。
德國汽車製造商擁有德國境內大部分的自駕車專利根據德國專利商標局(Deutsches Patent- und Markenamt)2017年度報告,德國該年境內發明專利申請量達67,707件,僅較2016年下降0.3%(2016年專利申請量達歷年新高),主要領域在交通;而新型專利和設計專利申請量卻持續下降。歷年申請量如下表: (件數) 2017 2016 2015 2014 2013 2012 2011 發明 專利 67,706 67,907 66,898 65,963 63,177 61,361 59,612 新型 專利 13,299 14,030 14,271 14,741 15,470 15,531 16,038 設計 專利 44,297 57,057 58,017 60,837 56,944 55,250 53,197 資料來源:德國專利商標局 其中,德國汽車公司投資在電動汽車、輔助系統和自動駕駛等領域數十億元的成果在發明專利中被充分反映出來。根據德國專利商標局2017年度報告,該年自動駕駛專利申請數量有2,633件,較2016年增加14%,是2013年的兩倍。 在德國4,810件自動駕駛專利中,德國汽車公司就擁有超過2,006件,占42%,日本為28%,美國為11%。僅2017一年,德國汽車公司就取得325件自動駕駛專利,較日本公司259件、美國公司112件和法國公司的41件還多。其中絕大多數被Audi、Toyota和Volkswagen所擁有。 此外,德國境內電動汽車專利申請也增加10%,總數達到3,410件,超過三分之一是用於蓄電池和燃料電池,德國汽車公司高居專利申請量榜首,其中以Bosch和Schaeffler為最。 事實上,除了在德國境內,全球自動駕駛專利幾乎一半亦為德國汽車公司所擁有,截止至2017年底,占了48.8%,其中Bosch排名第一,共擁有1,101件專利。前十名專利擁有者如下圖: 單位:件 資料來源:德國經濟研究所(Institut der deutschen Wirtschaft) 「本文同步刊登於TIPS網站(https://www.tips.org.tw)」