我國與日本企業增僱薪資費用稅捐優惠之研究與啟示
我國與日本企業增僱薪資費用稅捐優惠之研究與啟示
資訊工業策進會科技法律研究所
2024年10月01日
一、新修正中小企業發展條例第三十六條之二
《中小企業發展條例》(下稱中小條例)於2024年7月12日經立法院三讀通過後迎來了第35條研發投抵、第35條之1智慧財產權作價入股緩課及第36條之2薪資費用加成減除的延長適用[1],其中第36條之2分別有員工增僱、員工加薪薪資費用加成減除二項措施。根據該條第1項規定,中小企業增僱24歲以下或65歲以上員工並達法定要件者,得以增僱員工所支付之薪資費用之200%減除應納所得額,是立法者希望透過稅法減輕依法增僱之中小企業的營利事業所得稅負擔,藉此協助中小企業人力資源規劃、提升延攬青年與高齡者意願[2]。
稅捐法律關係本為支應國家一般財政需要,課予人民公法上金錢給付義務時應強調納稅義務之平等[3],故稅捐優惠者實則稅法上例外規定[4]。本次修法以企業僱用特定年齡員工作為稅法上非財政目的[5],既為針對特定費用予以中小企業稅捐負擔上差別待遇,是在引導企業主從事立法者所欲引導之行為時—即企業以增加僱用員工之形式增加支出—,稅捐立法就值得謹慎思考,如何在稅制適用上透過稅捐構成要件,盡可能使企業應減稅的行為達成稅法上非財政目的,以確保差別待遇之合理正當[6]。
關注於企業增僱薪資費用稅捐優惠,實證上在日本立法例中亦有所見,且該國稅制之發展已有逾12年之背景,尤具比較意義。本文將以稅法上非財政目的為中心,分別梳理兩國稅捐優惠立法,論述立法上有效引導企業增僱員工,並比較不同稅制的偏重與新意。
二、我國中小企業增僱薪資費用加成減除稅制
(一)、立法沿革與非財政目的
中小條例第36條之2的制定最早可追溯至2014年,當時國內廣泛呼籲解決青年失業率和薪資水準的問題[7],立法者於是鎖定在經濟景氣之影響[8],以中小企業增僱員工所支出之薪資費用為標的,訂定營利事業所得費用加成減除稅捐優惠,希望透過減稅的方式提升國內中小企業投資意願並帶動就業率[9]。
隨後,為鼓勵企業與受雇員工共同分享經濟成果[10],2015年該條文在第1項增僱稅捐優惠後增訂第2項,擴大僱用24歲以下員工之誘因[11]。申言之在經過一年的醞釀之後,改善青年就業的稅法上非財政目的,正式以減稅對象的年齡門檻作為適用條件,該稅制遂形成一般增僱與青年增僱稅捐優惠。
2024年中小條例第36條之2迎來重要修正,立法者明確指出將刪除既有的經濟景氣啟動門檻[12],不再限於促進經濟反轉動能的概念;另外則維持了增僱、加薪薪資費用加乘減除的稅制架構。其中,增僱薪資費用修正後的稅法上非財政目的之設定緣由,大致有二:
1.考量國內人口結構少子女化趨勢及高齡者勞動參與問題。
2.產業變遷與轉型過程中的多元人才需求[13]。
申言之,稅式支出將用於放大薪資費用支出,減輕中小企業增僱員工後的營利事業所得稅負擔,並以少子女化、高齡者勞動等緣由填充中小企業增僱、加薪等非財政目的[14]。
(二)、稅制效果與適用要件
為了深入比較我國與日本增僱薪資費用稅捐優惠,以下就中小條例第36條之2第1項為範疇,進一步介紹該條文之適用要件。
1.適格受雇員工身份與減免效果
承前所述,現行中小條例第36條之2增僱員工對象,必須為24歲以下或65歲以上之受員工[15],以符合引導企業僱用青年、高齡工作者的稅法上非財政目的。
稅捐優惠的減免效果方面,本條採取應納所得額費用加成減除措施,對於中小企業適格增僱行為,得按增僱所支付薪資金額之200%自營利事業所得額中減除[16]。亦即,在客觀淨所得原則之概念下,稅捐優惠減免效果發生於所得額計算階段,納稅義務人應再適用營利事業所得稅20%稅率,申報應納所得稅額。
2.基層員工薪資費用作為稅捐標的
增僱員工稅捐優惠以「基層員工」的薪資費用為稅捐標的,亦即得享有稅捐優惠之應納稅行為必須是增僱特定身分受僱員工之薪資費用。參酌行政院的立法文件可知[17],框定基層員工的內涵是指該名員工經常性薪資未滿6萬2千元者,係採專業人員職類別薪資作為天花板,強化稅式支出與提高基層員工薪資的關聯性[18]。
3.企業整體薪資給付總額
中小條例第36條之2有關增僱加成減除的部分,雖然沒有明確指出增加僱用人數與薪資水準的關係[19],但適用上仍設定了提高「企業整體薪資給付總額」的要件。根據現行授權子法規定,整體薪資給付總額指企業增僱本國籍員工之當年度總額,應高於比較薪資水準總額[20]。
其中比較薪資水準總額,須以企業當年度增僱員工數占前一年度僱用員工數之比例為被乘數,確立其依照前後年度僱用員工變動值;再乘以前一年度已增加支出資薪資費用總額,求得該企業按照人員變動所應該等比例支付的薪資;以此為比較基準,再以其3成作為中小企業在合理給付能力內應提升水準[21];最後加總前一年度已支付薪資總額,求得增僱後應達到的薪資給付總額。由於中小企業當年度薪資給付總額,比較前一年度薪資水準後應有所提升,因此適用上將架構出中小企業必須在前一年度之薪資給付能力之上進行增僱,始有稅捐優惠之適用。
此一要件在實質反映企業可能有因員工離職人數大於增僱員工人數,以及避免企業縮編聘僱員額使整體薪資下降後再享有稅捐優惠等,具有稽徵公平的意義。假設某中小企業前年度員工為20人,當年度離職員工共5人,但當年度增僱員工3人,因此該人員變動值為18/20,因此按照前一年度所能支付薪資總額假設為n,等比例推算當年度應支出薪資總額應為n×18/20。以其3成作為提升水準,並加總前一年度已支出薪資費用,可知增僱後應達到之薪資給付總額為n+(n×18/20)×30%。在此情形下,比較薪資水準總額為1.27n,故增僱事實發生當年度即便有員工總數減少,中小企業之整體薪資給付總額仍需大於1.27n。
因此,本條稅制將要求納稅義務人必須確保,當年度增僱的所能支出薪資費用的能力較前一年度有所成長,在強化稅式支出與非財政目的之間的關係上可謂相當嚴謹[22]。
三、日本增僱薪資費用稅額扣除稅制
(一)、立法沿革與非財政目的
日本有關增僱薪資稅捐優惠,首見於2011年「僱用促進稅制」(雇用促進税制)[23],當時配合「新成長戰略經濟對策」(新成長戦略実現に向けたの経済対策)政策,企業得按增加僱用所支出薪資費用一定比例享有營利事業所得稅額扣除,以稅制促進中小企業創造就業機會、基礎提升勞動所得[24],從而帶動整體經濟增長[25]。
隨後,日本政府為了因應人口結構對地方經濟的負面影響,2016年立法者在新成長戰略經濟對策下延伸出「活化區域經濟」(地域活性化)目標[26],在增僱稅捐優惠加上地理條件,新增「地方據點強化稅制」(地方拠点強化税制)[27]。引導企業在特定地區擴大投資或將業務遷移至特定地區時,以平衡區域經濟發展[28]。企業依據租稅特別措施法(租税特別措置法)第42條之12條規定,得按增僱員工數享有年度所得稅額定額扣除額、建築物加速折舊。
2020年僱用促進税制在確保「轉型投資與產業結構所須新興人力資源引進」之非財政目的下[29],更名為「人才確保稅制」。參照內閣府的立法說明文件可知,為了因應後新冠疫情時代產業結構新常態、碳中和與轉型投資急迫性,有必要以稅捐優惠加速企業帶動經濟成長良性循環,並改善應屆就職環境[30]。企業依據租稅特別措施法第42條之12之5條規定,僱用新進員工(新規雇用者)所支付「調整薪資給付額」(比較給与等支給額)達法定比例者,得作為當年度所得稅額之扣除額。
鳥瞰日本增僱薪資稅捐優惠稅制,目前無論是地方據點強化稅制或是人才確保稅制,兩者在非財政目的上都與岸田首相新資本主義政策的「實現結構性薪資成長」子政策鏈結;著重在中小企業作為人力資源需求端的相對多數,給予其稅捐優惠有助於在經濟成長的過程中促進勞動力的適當流動[31]。
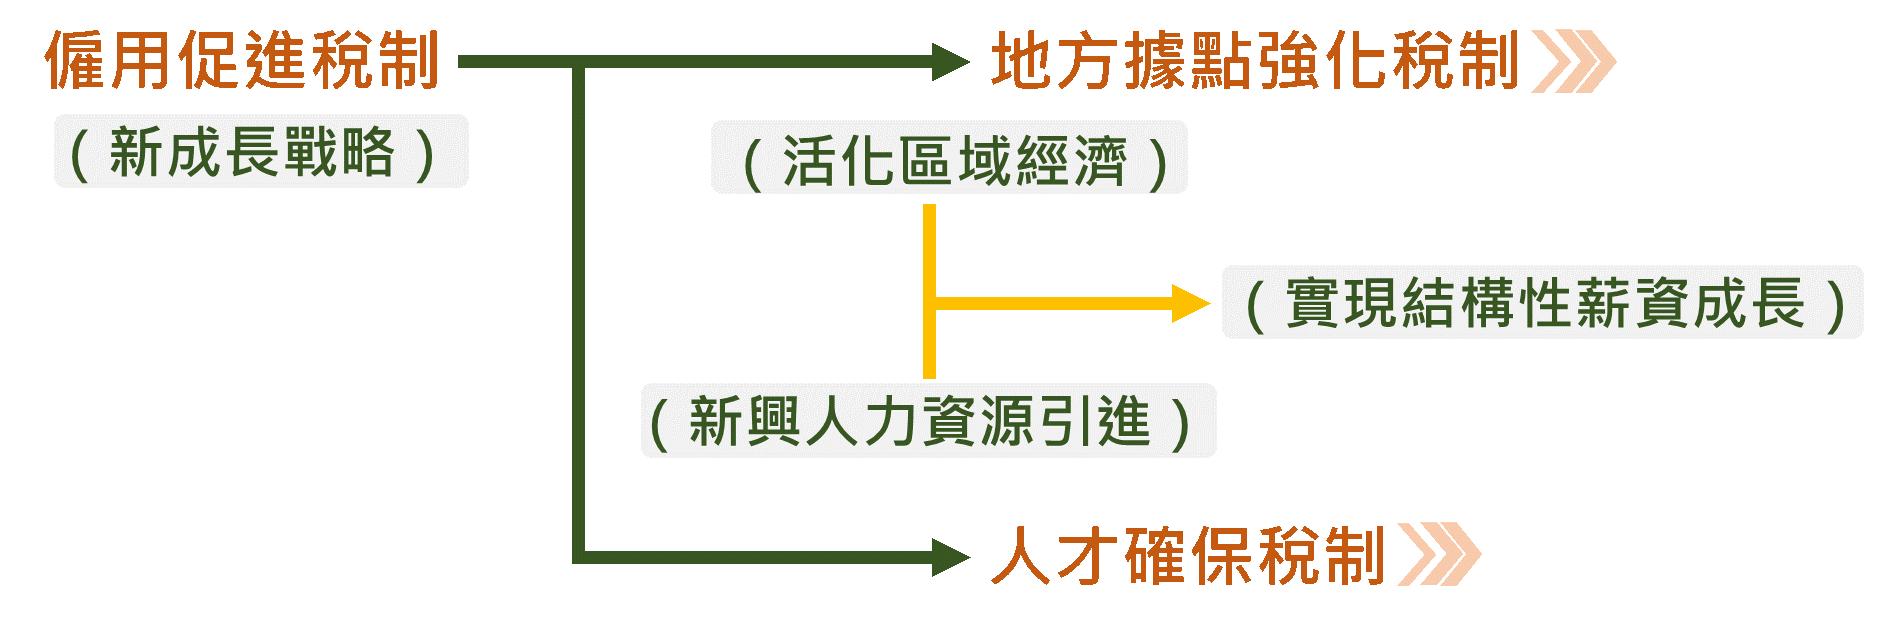
圖1 日本增僱稅制及其非財政目的演變
資料來源:本研究繪製
(二)、地方據點增僱稅制效果與適用要件
承前所述,日本增僱薪資稅制目前可分為地方據點強化稅制與人才確保稅制,從稅制效果與架構來看,前者可分為轉移型僱用促進型、擴張型僱用促進型,後者可分為人才確保基本型、人才確保增額型,以下逐項論述其特色及其適用要件。
1.地方業務設施整備計畫
地方據點強化稅制的增僱稅捐優惠,係以地方政府公告之「地方再生計畫指引」[32]框定地方經濟特性,以此引導納稅義務人從事特定營業設施與處所投資及員工增僱[33]。企業應依據該指引,說明地方據點投資的與規劃[34],業務轉移或業務擴張的內容[35],以及預計調任或增僱員工數,完成「業務設施整備計畫」。計劃書應送交地方再生推進事務局(即地方經濟產業局)核定[36],確認後始可進行轉型或擴張投資,以此契合地方經濟實況、區域產業發展及移轉或擴張業務時的具體增僱需求[37]。
申請企業並須於每年年度終了時,向地方政府提交投資報告書(実施状況報告書),說明其營業設施與處所投資情形及實際任職或增僱員工數[38]。稅捐優惠之適用原則上與投資審查併行,只要企業於申報營利事業所得稅時,檢具前一年度稅務帳冊者,即可向稅務機關申請適用[39]。
2.類型化營業設施與處所
為了確保增僱薪資費用稅捐優惠與企業投資地方據點之關聯性,企業必須在前述計畫書中概要該名增僱員工預計於企業所投資之營業設施與處所從事之業務。也就是說,投資的營業設施與處所將成為適用稅捐優惠的一項附帶前提。
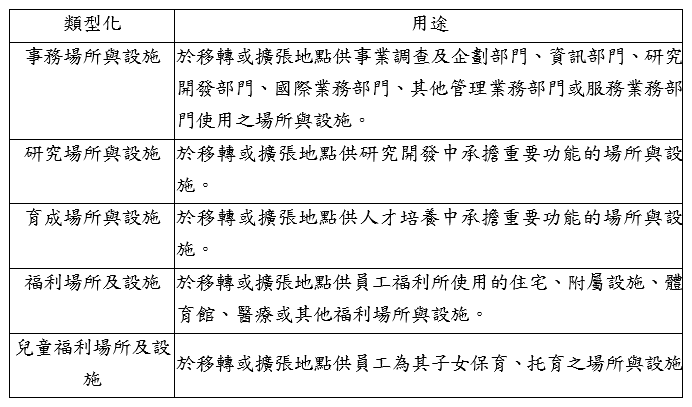
根據內閣府發布之業務設施指引可知,適格的增僱員工從業地點以業務用途分類,分別有事務場所、研究場所、育成場所,及其附屬之宿舍或商店、福利場所及兒童福利場所及設施[40],詳細見下表。
表 1:增僱或調任員工定額稅額扣除計算
資料來源:本研究整理
3.地方據點增僱或調任員工定額稅額扣除
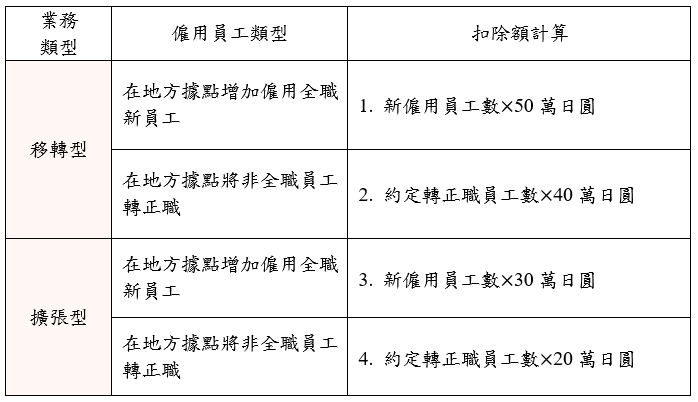
租稅特別措施法第42條之12第1項及第2項規定,企業於東京23區以外之地點增加僱用員工時,得按新增僱員工或轉正職員工兩種身分,適用不同減稅乘數。企業增僱當年度申報營利事業所得稅時,得按僱員工人人數乘以減稅乘數計算稅額扣除額,因此又稱定額稅額扣除制度[41]。
由於地方據點稅制依據地方業務設施整備計畫可分為業務擴張型、業務移轉型,其減稅乘數需分別計算[42]。
(1)若企業主要業務所在地為東京23區內,並於地方據點進行投資並完成增僱等業務,則稱為業務移轉型。此時企業得以不定期、全職之新僱用員工人數,乘以減稅乘數50萬日圓之積數,自當年度營利事業所得稅扣除額。或以約定轉正職之僱用員工人數,乘以減稅乘數40萬日圓之積數,自當年度營利事業所得稅扣除額[43]。
(2)若企業主要業務所在地為東京23區以外,並於地方據點進行投資並完成增僱等業務,則稱為業務擴張型。此時企業得以不定期、全職之新僱用員工人數,乘以減稅乘數30萬日圓之積數,自當年度營利事業所得稅扣除額。或以約定轉正職僱用員工人數,乘以減稅乘數20萬日圓之積數,自當年度營利事業所得稅扣除額[44]。
表 2:增僱或調任員工定額稅額扣除計算
資料來源:本研究繪製
需附帶說明的是,過往地方據點強化稅制增僱稅捐優惠定有大企業應增僱達5人以上、中小企業應增僱達2人以上,不過2023年修法後租稅特別措施法第42條之12已刪除人數門檻,亦即無論新僱用或轉正職1人皆有適用。
(三)、人才確保增僱稅制效果與適用要件
1.人才確保與新僱用者適格對象
人才確保促進稅制於2023年修正延長後,目前已與生產力提升稅制分立,其最重要的差異在於人才確保促進稅制不再要求中小企業在增僱員工的同時,必須附帶設備或軟體支出的投資[45],而專門處理人力資源流動與經濟良好循環的關係[46]。
不同於舊法帶有擴大勞動所得的概念,稅捐優惠的適格對象為「繼續僱用者」(継続雇用者),修正後租稅特別措置法第42條之12之5第3項改以「僱用者」(雇用者)認定增僱要件;此一修正是為了配合解決第二次就業困境政策[47]所作出的放寬。而為了具體區隔稅制新、舊的差異,在日本經濟產業省或中小企業廳的官方文件中皆以「新進僱用員工」(新規雇用)說明,以契合改善應屆就業環境的財政目的[48]。
2.增僱員工比較薪資給付額
中小企業適用租稅特別措施法第42條之12之5第3項規定,增僱員工所支付「比較薪資給付費用」(比較給与等支給増加額)或「比較教育訓練費用」(比較教育訓練費)達法定比例者,得分別適用一般型增僱或增額型增僱稅額扣抵:
(1)若中小企業當年度增僱員工所支付薪資總額,比較前一年度支付員工薪資總額之差額,占前一年度支付員工薪資總額之比例(即比較薪資給付增額)大於等於1.5%者,得按當年度增僱員工所支付薪資總額之15%,自當年度營利事業所得稅額中扣除。此為一般型增僱稅額扣抵。
(2)若中小企業當年度增僱員工所支付薪資總額,比較前一年度支付員工薪資總額之差額,占前一年度支付員工薪資總額之比例(即比較薪資給付增額)大於等於2.5%者,得按當年度增僱員工所支付薪資總額之30%,自當年度營利事業所得稅額中扣除。此為增額型增僱稅額扣抵。
(3)若中小企業增僱當年度之教育訓練費用,比較前一年度教育訓練費用之差額,占前一年度比較教育訓練費用之比例(即比較教育訓練費用)大於等於10%者,得按當年度增僱員工所支付薪資總額之25%,自當年度營利事業所得稅額中扣除。此為增額型增僱稅額扣抵。
倘若中小企業在增僱員工時,同時滿足上述一般型和增僱型的所有比較額條件,其當年度增僱員工薪資費用稅捐優惠,將按所支付薪資總額之40%自營利事業所得稅額中扣除。
(四)、小結-複數稅制的優勢
日本增僱薪資稅捐優惠從最初的新經濟成長論點,到因應地方就業人口議題的分支,再到目前以改善首次就業環境,在企業增僱與經濟發展此一課題上,已發展出複數稅制。這種複數稅制的立法,表現出立法者對稅法上非財政目的設定有其多義性,並與日本經濟發展的背景始終保持緊密關係。
在課稅標的篩選上,地方據點強化稅制以地方業務設施整備計畫作為適用前提,並以業務擴張及業務移轉兩種類型,呼應企業在地方據點雇用員工的可能性,具體鏈結引導企業從事特定應納稅行為與非財政目的的關聯性。而人才確保稅制則下分出一般型或增額型等概念,對於分層給予應納稅行為減稅誘因上,頗具新意。
四、企業增僱薪資費用稅捐優惠法制的啟示
綜觀現時日本地方據點強化稅制與人才確保促進稅制可知,在鼓勵中小企業增僱員工的政策目標下,立法者對非財政目的之調整相當靈活。雖然此與兩國立法週期不同直接相關,但其配合不同稅法上非財政目的所設定之課稅標的、適用要件,仍有值得參考之處。
首先,為了達成改善地方就業市場萎縮、衡平區域經濟落差之目的,在稅制上以業務移轉或者業務擴張去類型化企業往赴特定地區投資的經營行為,一定程度呼應了企業僱用新員工的真實性。另一方面,再搭配不同程度的稅捐優惠效果,盡可能提高稅式支出與地方據點增僱的關聯。
次者,在呼應人才確保的立法論述上,除了增僱薪資給付的計算外,額外新增的比較教育訓練費用無疑是鏈結「新常態、碳中和與轉型投資急迫性」的一種方法。此要件雖然在能否有效篩選出碳中和、轉型投資所需人才方面還值得進一步思考,然而將稅捐優惠設計成一般型、增額型的分層制度,展現了單一稅制配置不同應納(減)稅行為的參考依據[49]。
其三,在稅制要件與達成非財政目的之關聯性上,我國中小條例第36條之2採取的企業整體薪資給付總額計算公式,以及透過職類別薪資水準篩選基層員工的概念,無疑較日本立法例來的更為嚴謹。此外,相較於日本立法例所採比較增僱薪資給付額達法定數值之制度而言,我國以前後年度僱用員工變動值作比較基準,再以提升3成水準為概念,更細緻地考量到年度員工數增減對薪資費用計算的影響,並能客觀要求企業以自身前後年度薪資給付水準加以比較,而非以單一法定公告值衡量全體納稅義務人。
最後,日本雖然在鼓勵企業增僱的稅捐優惠立法上,展現出單一個課題複數稅制的全景,然而相關學者對於複數立法所引起的高度複雜性亦有所批評[50]。繁複的稅捐優惠立法勢必存在納稅者權利保護的疑慮[51],如何在稅法形成合理的非財政目的、設計適當的制度,無疑是外國法例借鑒時必須謹慎注意之處。
[1]行政院新聞傳播處,〈政院通過《中小企業發展條例》部分條文修正草案 優化並延長多項租稅優惠措施 強化中小企業營運環境〉,行政院,2024/04/18,https://www.ey.gov.tw/Page/9277F759E41CCD91/8a5ddf1d-83da-4ef9-9efc-dac17110db09 (最後瀏覽日:2024/07/21)。
[2]中小企業發展條例修正第35條、第36條之2、第40條修正草案總說明,頁4。
[3]方華香,〈量能課稅原則在憲法解釋與納稅者權利保護法之落實及修法研析〉,立法院法制局議題研析,https://www.ly.gov.tw/Pages/Detail.aspx?nodeid=6590&pid=85539 (最後瀏覽日:2024/8/16)。
[4]廖欽福,〈能源稅的美麗新世界—環境能源公課之課徵及其憲法界線〉,《華岡法粹》,第64期,頁160(2018);柯格鐘,〈談稅捐優惠作為鼓勵產業發展之手段〉,《全國律師》,頁2(2011)。
[5]另有學者將非財政目的在細分為經濟引導目的、公益目的。詳參柯格鐘,〈稅收之立法界線及其憲法上的當為要求-以德國稅捐法理論為基礎〉,收錄於台灣憲法解釋之理論與實務第七輯,中央研究院法律研究所,黃舒芃編,頁240-241(2010)。
[6]納稅者權利保護法第5條。
[7]鄭琪芳,〈台青失業率14% 亞洲4小龍最高〉,自由時報,2013/8/22;陳劍虹,〈臺灣近年薪資成長停滯原因探討及改善對策〉,《經濟研究年刊》,第13期,頁112(2013)。
[8]該次立法針對經濟景氣的變化提出了「景氣救生圈」的概念,希望在經濟景氣不佳的情況下,透過中小企業群體的投資能量加強經濟成長動力,詳參〈立法院第8屆第5會期經濟委員會第6次全體委員會議紀錄〉,《立法院公報》第103卷第26期,頁68(2014/04/09)。
[9]參照2014年中小企業發展條例第36條之2修正理由「為因應嚴峻之國際經濟情勢,增加投資、創造就業,立即加強經濟成長之動力並吸引外資來台,爰訂定本條文。」
[10]〈立法院第8屆第6會期經濟委員會第16次全體委員會議紀錄〉,《立法院公報》第103卷第51期,頁68(2014/09/12)、〈立法院第8屆第7會期經濟委員會第8次會議議案關係文書〉,第103卷第83期,頁272-273(2014/11/21),〈立法院第8屆第7會期經濟委員會第16次會議議案關係文書〉,《立法院公報》第104卷第4期,頁11(2015/01/06)。
[11]參照2015年中小企業發展條例第36條之2第3條修正理由。
[12]〈立法院第11屆第1會期經濟委員會第3次全體委員會議紀錄〉,立法院公報第113卷第12期,頁117。
[13]參照2024年中小企業發展條例第36條之2立法理由。
[14]參照2024年中小企業發展條例第36條之2可知,修正後第一項(即增僱薪資加成減除)係「為鼓勵中小企業延攬青年,提升高齡人力資源規劃意願」,修正後第二項(即加薪薪資加乘減除)則係「為鼓勵中小企業替員工加薪,協助其留用人才」,其核心旨趣可概括為攬才留才。
[15]至於加薪部分為廣泛對應繼續任職者的年齡,契合企業為加薪本係基於員工技、職能與業務績效,則無細分適用年齡資格。惟本文著重在增僱薪資費用稅捐優惠之比較研究,加薪稅制相關論述在此不另行開展。
[16]中小企業發展條例第36條之2第1項。
[17]行政院新聞傳播處,〈討一 中小企業發展條例_經濟部 懶人包〉,本院新聞,https://www.ey.gov.tw/File/EF46233500BEDDBD?A=C (最後瀏覽日:2024/7/25)。
[18]雖然中小企業發展條例第36條之2條文中並未論及勞動部職類別薪資,然參酌立法院第11屆第1會期財政委員會第11次會議紀錄中,經濟部曾就鼓勵中小企業為員工加薪子題說明,基層員工薪資範圍將配合職類別薪資調查結果修訂。詳參〈立法院第11屆第1會期財政委員會第11 次全體委員會議紀錄〉,《立法院公報》,第113卷第36期,頁57-58(2024/05/01)。
[19]從2014年中小企業發展條例第36條之2理由「新投資創立或增資擴展中小企業達一定金額且增僱一定人數」,或同條文2024年修正理由「為鼓勵中小企業延攬青年,提升高齡人力資源規劃意願」可知,文義上增加僱用人數應該是對應就業率,至於企業增僱員工後如何正向影響薪資水準則並不明確。
[20]中小企業增僱員工薪資費用加成減除辦法第4條第1項第5款。
[21]中小企業增僱員工薪資費用加成減除辦法第4條第4項。
[22]范文清,〈租稅優惠之研究〉,《月旦財經法雜誌》,第41期,頁143(2017)。
[23]舊租稅特別措施法第措法42の12の4。
[24]因此雇用促進稅制有時又稱所得擴大稅制。
[25]厚生勞動省,〈平成23年税制改正(租税特別措置)要望事項-雇用促進税制の創設等-〉,https://www.kantei.go.jp/jp/kakugikettei/2010/h23zeiseitaikou.pdf (最後瀏覽日:2024/8/2)。
[26]中西 涉,地方創生をめぐる経緯と取組の概要,参議院事務局立法と調査,頁5(2016)。
[27]租税特別措置法法第42條之12。
[28]內閣府,〈平成27年税制改正の大綱〉,https://www.cas.go.jp/jp/seisaku/kokudo_kyoujinka/sisakushu/pdf/pdf_38.pdf (最後瀏覽日:2024/7/22)。
[29]財務省,〈令和6年度税制改正要望事項-地方における企業拠点の強化を促進する税制措置の拡充及び延長-〉,https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2024/request/cao/06y_cao_k.pdf (最後瀏覽日:2024/7/22);財務省,〈コロナ禍を踏まえた賃上げ及び投資の促進に係る税制の見直し(人材確保等促進税制)〉,令和3年稅制改正,https://www.mof.go.jp/tax_policy/publication/brochure/zeisei21/03.htm#a04 (最後瀏覽日:2024/8/2)。
[30]財務省,〈コロナ禍を踏まえた賃上げ及び投資の促進に係る税制の見直し(人材確保等促進税制)〉,令和3年稅制改正,https://www.mof.go.jp/tax_policy/publication/brochure/zeisei21/03.htm#a04 (最後瀏覽日:2024/7/25);小竹義範,小竹義範,〈租税特別措置法等(法人税関係)の改正〉,《財務省令和3年度税制改正の解説》,頁508。https://www.soumu.go.jp/main_content/000724449.pdf (最後瀏覽日:2024/7/25)。
[31]地方據點強化稅制最初係配合日本「地方創生」政策所制定,然在令和6年的稅制文件中可知已有所調整。參小竹義範,〈租税特別措置法等(法人税関係)の改正〉,《財務省令和6年度税制改正の解説》,頁509。
[32]內閣府,〈地方活力向上地域等特定業務施設整備計画の運用に関するガイドライン〉,https://www.chisou.go.jp/tiiki/tiikisaisei/pdf/03guideline.pdf (最後瀏覽日:2024/8/5)。
[33]地方再生法第16條。
[34]包括地理條件、產業結構、市場規模、基礎設施條件。
[35]地方再生法第17條之2第1項、第2項。
[36]地方再生法第17條之2第5項。
[37]業務設施整備計畫與增僱認定相關者僅在於紀載員工人數,至於該計畫在如何撰寫地方經濟特性於業務移轉或擴張部分,則為其他稅制之核心與本文關注之增僱稅制無實質關聯,故不詳述。
[38]地方再生法第36條。
[39]租税特別措置法施行令第27條之11之3。
[40]內閣府,〈地方活力向上地域等特定業務施設整備計画の運用に関するガイドライン〉,https://www.chisou.go.jp/tiiki/tiikisaisei/pdf/03guideline.pdf (最後瀏覽日:2024/8/5)。
[41]国税庁,〈No.5926 地方活力向上地域等において雇用者の数が増加した場合の法人税額の特別控除〉,https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5926.htm (最後瀏覽日:2024/8/5);內閣府地方創生推進事務局,〈地方拠点強化税制令和6年改訂〉,https://www.chisou.go.jp/tiiki/tiikisaisei/pdf/01pamphlet.pdf (最後瀏覽日:2024/7/26)。
[42]租税特別措置法施行令第27條第3項、第5項。
[43]租税特別措置法第42條之12第1項第2款。
[44]租税特別措置法第42條之12第5項第2款。
[45]投資要件分別為機械或設備金額達100萬日圓、器具或備品金額達30萬日圓、建築附屬物金額達60萬日圓擇一達成。
[46]経済産業省中小企業庁事業環境部,〈令和6年税制改正要望事項-中小企業向け賃上げ促進税制の拡充及び延長-〉,https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2024/request/meti/06y_meti_k_24.pdf (最後瀏覽日:2024/8/5)。
[47]第二次就業困境指的是相對於日本90年代末期經濟泡沫時期,企業規模萎縮伴隨勞動力需求大幅度下滑,當時卻正好迎來戰後嬰兒人口大學畢業,致使勞動供給過剩因而從勞動政策引發一連串社會與經濟問題的背景。參堀有喜衣、田上皓大、小杉礼子,〈就職氷河期世代のキャリアと意識〉,独立行政法人労働政策研究機構,頁1、頁115-116,https://www.jil.go.jp/institute/siryo/2024/documents/0272.pdf (最後瀏覽日:2024/8/13)。
[48]新進僱用員工係指依日本勞動基準法第107條第1項規定申報勞動名簿未滿一年支員工,先前受僱於關係企業或受控公司之員工不適用之,但受僱於子公司或分支機構之員工不在此限。參照。見経済産業省,〈「人材確保等促進税制」よくある御質問Q&A集令和4年2月4日改訂版〉,https://www.meti.go.jp/policy/economy/jinzai/syotokukakudaisokushin/pdf/jinzaikakuhotousokushinzeisei20220204faq.pdf (最後瀏覽日:2024/7/18)。
[49]我國在已廢止之促進產業升級條例中,曾有超額扣抵之稅制立法,然在計算超額之對象上乃指同一筆投資(應納稅行為),與日本將薪資費用與教育訓練費用兩項不同投資行為整合,以對應稅法上非財政目的。
[50]藤谷武史,〈論拠としての「租税法律主義」―各国比較〉,《フィナンシャル・レビュー》,第129号,頁204(2020)。
[51]納稅者權利保護法第6條第1項規定,稅法或其他法律為特定政策所規定之租稅優惠,應明定實施年限並以達成合理之政策目的為限,不得過度。


或許因為一般人對於文創就是有品味不俗的印象,因此許多東西都掛上「文創」,像是文創的蛋糕、肥皂、餐廳,甚至是文創夜市。以致於從文創法立法施行以來,什麼是文創、文創事業、文創產業的爭議從無間斷。每一陣子就有中央與地方、立委與主管機關為文化創意產業園區是不是過度向營利與娛樂傾斜、誰可以進駐文創園區的問題爭執不下。根據我國文化創意產業發展法的定義,文化創意產業指源自創意或文化積累,透過智慧財產之形成及運用,具有創造財富與就業機會之潛力,並促進全民美學素養,使國民生活環境提升產業。該法除了例示視覺藝術、音樂及表演藝術產業、文化資產應用及展演設施等十五項產業別外,同時加上可由中央主管機關指定納入特定產業。既然文創法已經定義並列出文創產業,為何需要再賦予中央主管機關可指定的彈性? 其實我國目前與文化相關的法規主要有「文化資產保存法」、「文化藝術獎助條例」及「文化創意產業發展法」,前二者的重點在於文化藝術的保存和發展,至於文創法則很明顯的不同於前二者,其主要區別在於發展「產業」。文化當然是它必要元素,但文化的保存與發展應由前二者來承擔,文創法並非不必考量文化發展,因為文化是它的基石,但它的立法初衷並非發揚、促進文化,而是透過文化的創意運用產生獲利,透過營收挹注提供再次文化創造的正向循環。觀諸我國於108年6月5日公布、揭示文化政策最高指導原則的文化基本法,該法第15條明定──「國家應促進文化經濟之振興,致力「以文化厚實經濟發展」之基礎…」,其實已忠實反映政府的文化經濟推動理念,映證文化創意產業發展法目的是運用文化創造經濟效益。不論是產業的文化化與文化的產業化,所有產業只要能運用文化創意創造或提升價值,就是它的標的。因此,文化創意產業在既有文化、又是產業,廣泛跨界且有無限可能的情況下,必須在適用對象上保有政策扶植的彈性。 既然文創法的立法目的在於透過文化的創意運用產生獲利,則文創法所要扶植的對象、標的,就是有以文創產品或服務獲利潛力的相關事業,它的宗旨「錦上添花」而非「雪中送炭」,標的是有獲利潛力的文創產品或服務,對象是相關生產提供的事業。那什麼是生產提供文創產品或服務的文創產業?從文創產業的字面意義,可知道它必須有文化、創意、產業三個元素,但它是文化產業、創意產業、文化與創意產業,亦或是文化創意產業?這三個元素是交集、還是聯集?這個問題,有人從本質或其他國家的定義來討論,但文創產業的定義,涉及的並非只是是否符合社會認知、邏輯性、合理性,而是政府的產業扶助資源的分配對象,它決定了誰「有機會」獲得政府的獎補助、甚至租稅優惠(當然資源有限,即使已認定是文創事業,也不是不一定就會有,申請資格要件本即可再做限制)。 那麼什麼是文化創意產業,答案就呼之欲出了。不管是產業文化化或文化產業化,不論是蛋糕、肥皂、餐廳,甚至是夜市,只要其產品或服務係能運用文化元素來創造或提昇附加價值,它就是屬於文化創意產業。或者我們應該更精確的說,並沒有所謂的文化創意產業,政府要推動、發展的是文創經濟而非特定產業。所以對文創產業的定義與範圍界定應該是原則性、建立認定要件、盡可能開放彈性的,而非採取逐一條列的形式且可配合政策需求涵括其支援或相關連的產業。所以,是否不應什麼東西都可以掛上「文創」、文化創意產業園區不應向營利與娛樂傾斜、不應有「其他」經指定文創產業、創意生活不應是文創產業?在下定論之前,我們應該要思考的並非是否符合文創產業定義這種形式上的爭論,而是我們為什麼要發展文創產業?發展什麼文創產業?
中國大陸重新開放電子遊戲遊藝設備生產銷售中國大陸重新開放電子遊戲遊藝設備生產銷售 科技法律研究所 專案經理 劉得正 法律研究員 丘瀚文 104年08月03日 在2000年中國大陸國務院發布「國務院辦公廳轉發文化部等部門關於開展電子遊戲經營場所專項治理意見的通知」禁止遊戲遊藝設備在陸進行銷售、流通以來,歷經15年黑暗期後,終於在2015年6月24日中國大陸文化部發佈「文化部關於允許內外資企業從事遊戲遊藝設備生產和銷售的通知」重新開放電子遊戲遊藝設備生產銷售後,迎來主機遊戲產業復甦的曙光。以下本文將簡介中國大陸對於遊戲遊藝設備的規範歷程,以及本次開放重點: 一、2000年-中國大陸全面管制電子遊戲經營場所與遊戲遊藝設備 中國大陸國務院2000年發布「國務院辦公廳轉發文化部等部門關於開展電子遊戲經營場所專項治理意見的通知」起,明白表示自通知發布之日起:1.禁止新設電子遊戲經營場所;2.現有電子遊戲經營場不得增添或更新任何類型電子遊戲遊藝設備;3.除加工出口外,嚴格限制任何電子遊戲遊藝設備及其零、附件生産、銷售。自此宣示中國大陸境內,不論任何企業或個人,均不得從事境內之電子遊戲裝置及零件生產、銷售活動,以避免傷害社會秩序以及妨礙青少年身心發展成長,此一禁令造成家用主機的販售進入地下化,水貨主機與盜版遊充斥市場。 二、2013年-上海自貿區區域開放電子遊戲遊藝設備生產銷售 在主機遊戲產業因上述禁令進入黑暗期的同時,中國大陸數位遊戲市場結構產生了莫大變化。頁遊、手遊取代了主機遊戲成為市場主流,而伴隨著中國官方對外國遊戲內容審批的嚴格落實,中國大陸本地遊戲開發商逐漸累積了開發遊戲的經驗與能力。有論者認為[1],現今本地商已具備相當實力進入主機遊戲開發市場,而此也成為中國大陸重新開放遊戲遊藝設備生產銷售的契機。從而,在2013年9月、12月分別發佈的「中國(上海)自由貿易試驗區總體方案」與「國務院關於在中國(上海)自由貿易試驗區內暫時調整有關行政法規和國務院檔規定的行政審批或者准入特別管理措施的決定」規範下,自由貿易區內暫時停止實施關於電子遊戲遊藝設備相關禁止規定。至此,自由貿易區內遊戲遊藝設備銷售、生產已完全開放。 三、2015年6月-全面開放電子遊戲遊藝設備生產銷售 在2013年於上海自貿區開放試點後,微軟、索尼便先後與大陸本地公司合資於上海設立公司,並在歷經2年試行下,如今中國大陸文化部於今(2015)年6月24日發佈「文化部關於允許內外資企業從事遊戲遊藝設備生產和銷售的通知」,正式全面重新開放電子遊戲遊藝設備,以下簡介規範重點: (一)規範廣泛適用於各類遊戲遊藝設備(街機、家用主機、掌機) 遊戲遊藝設備定義指通過專用設備向消費者提供遊戲內容和遊戲過程的電子、機械類裝置,包括營業場所使用的電子遊戲遊藝設備、與電視接收機設備配套使用的電子遊戲遊藝設備及手持類電子遊戲遊藝設備等。 (二)遊戲內容主題仍有限制 儘管對於主機已為開放,中國大陸仍不改以往作法的是,對於內容仍持高度管制的態度。配合此次主機開放,文化部另行制定了「遊戲遊藝設備內容審核管理辦法」,禁止違反善良風俗、煽動民族仇恨、破壞國家安全[2]以及賭博性遊戲[3]內容發行,違反者則由省級文化行政部門責令改正,未改正的,由省級文化行政部門將其列入文化市場經營異常名單。 (三)審批決定原則由省級部門於受理申請20日內作成 對應前述內容限制,遊戲遊藝設備內容審核管理辦法便規定由省級文化行政部門負責遊戲遊藝設備內容審核工作,並應在行政審批服務大廳及有關政務網站,公佈遊戲遊藝設備內容審核的法規依據、實施機關、審核條件、審核程式、審核時限、聯繫方式等資訊服務。 省級文化行政部門自受理申請日[4]起20日應作出決定,審核通過者,即可獲得「遊戲遊藝設備內容審核批准單」,並可向全國銷售遊戲遊藝設備,異地之文化行政部門不可重複審核。內容之審核,省級文化部門可自行由公安、文化部門、行業專家、協會組織評審專家委員會審核。若對內容難以界定者,可向文化部申請覆審,覆審期間不列入20日之計算。 (四)強制建立遊戲內容自我審查制度 遊戲遊藝產業應建立遊戲內容自我審查制度,並加強對審核人員培訓。從事遊戲遊藝設備生產和銷售的內外資企業,未建立內容自審制度者,省級文化行政部門可以將其列入文化市場經營異常名錄。 四、結論-對於台灣業者的挑戰 管制鬆綁對於業者多半可解讀為利多,然此次電子遊戲遊藝設備的開放,對於台灣業者乃至於全球各地遊戲業者而言,是否等同開啟前進中國遊戲市場的大門,仍有待進一步觀察: (一)直接受惠者非屬台灣業者擅長之主機遊戲 主機遊戲市場長期受到微軟、任天堂、索尼三大主機開發商所把持,台灣業者除非具備主機遊戲的開發能力並調整遊戲開發方向,否則難以從中直接獲利。 (二)主機開發商仍須與中國本地公司合作 自上海自貿區開放遊戲主機生產銷售以來,微軟、索尼進入中國市場便是採合資模式。之所以如此,主要在於網路服務仍屬高度管制業務,須取得資料中心業務和機上盒業務等牌照。回顧近十年遊戲產業發展,未具備連線功能的單機版遊戲已逐漸式微,取而代之的是搭配社群服務乃至於線上對戰功能之連線遊戲,而本次開放按照「遊戲遊藝設備內容審核管理辦法」第六條第二項規定,涉及網路下載和網路服務功能者,該遊戲產品仍應通過「網絡遊戲管理暫行辦法」內容審查或者備案。故外資主機開發商策略上仍須與中國本地網路服務業者合作,以確保主機功能與遊戲內容得以完整。某種程度上,也給予中國本地業者學習主機遊戲開發、經營的空間與機會。 (三)主機遊戲審批程序得否落實有待實證研究 按照本次遊戲遊藝設備內容審核管理辦法規定,即便遊戲本身並未涉及網路服務功能,仍應完成內容審核後始得上市。即使該管理辦法所規範之審核程序已縮短時限(文化行政部門自受理申請日起20日應作出決定),但仍有模糊空間,例如20日的起算係以提出申請時起算,抑或是申請文件備齊時起算。由於審查係以各省文化行政部門為主體,各地方審查作業是否能落實一致,仍有待後續的實證研究。 整體而言,本次管制鬆綁對於中國遊戲市場的發展仍具正面意義,業者可適時構思搶進市場之時點與策略作法。不過,除了評估上述規範風險外,如何改變長期以來習慣於「低價」甚至「免費」網路遊戲的中國玩家的消費習慣,商業模式的策略規劃,亦是不可忽略的根本問題。 更多中國大陸數位內容法令可參考<中國大陸數位內容法令彙編>APP Android版: https://play.google.com/store/apps/details?id=com.sdt.legal iOS版: https://itunes.apple.com/us/app/zhong-guo-da-lu-shu-wei-nei/id938015717?mt=8%20。 [1] 北京電子報,〈15年重生曙光 游戏机重返“地上”前途几何〉,2015年04月14日,http://epaper.ynet.com/html/2015-04/14/content_126904.htm?div=-1,最後瀏覽日期:2015年7月29日。 [2] 遊戲遊藝設備內容審核管理辦法第4條:「面向國內生產和銷售的遊戲遊藝設備禁止含有下列內容: (一)違反憲法確定的基本原則的; (二)危害國家統一、主權或者領土完整的; (三)危害國家安全,或者損害國家榮譽、利益的; (四)煽動民族仇恨、民族歧視,傷害民族感情或者侵害民族風俗、習慣,破壞民族團結的; (五)違反國家宗教政策,宣揚邪教、迷信的; (六)宣揚淫穢、賭博、暴力以及與毒品有關的違法犯罪活動,或者教唆犯罪的; (七)違背社會公德或者民族優秀文化傳統的; (八)侮辱、誹謗他人,侵害他人合法權益的; (九)法律、行政法規禁止的其他內容。」 [3]遊戲遊藝設備內容審核管理辦法第5條:「面向國內生產和銷售的遊戲遊藝設備的外觀、遊戲內容、遊戲方法說明應當使用我國通用語言文字,不得具有退幣、退分、退鋼珠等賭博功能。」 [4]審核條件依遊戲遊藝設備內容審核管理辦法第6條,申請人應檢附下列六款資料:(一)《遊戲遊藝設備內容審核申請表》;(二)企業營業執照影本,經營範圍應當含有遊戲遊藝設備生產或者銷售;(三)遊戲遊藝設備內設遊戲內容全過程的視頻檔或者軟體的視頻演示(DEMO)檔;(四)能夠反映產品整體外觀並與實際銷售產品一致的電子圖片。其中一張正面圖,兩張側面圖,格式統一為“*.JPG”,圖片解析度不低於1280X720;(五)遊戲遊藝設備使用的音訊檔、名稱清單和歌詞的電子文本。電子文本應當是遊戲遊藝設備中使用的全部背景音樂、歌曲的名稱清單、音訊檔和歌詞文本,如為外文歌曲須提供中外文對照文本;(六)遊戲遊藝內容中對白、旁白、描述性文字以及操作說明文本,如涉及外文的應當提交中外文對照文本。
法國CNIL認Google於Gmail中投放之偽裝廣告及個人化廣告因欠缺當事人有效同意而違法,開罰3.25億歐元法國國家資訊與自由委員會(Commission Nationale de l’Informatique et des Libertés, CNIL)於2025年9月1日針對一起由歐洲數位權利中心(noyb - The European Center for Digital Rights)提出的申訴做成決議,指Google未經Gmail使用者同意,將廣告偽裝為電子郵件進行「偽裝廣告」(Disguised Ads)投放,以及在對Gmail使用者投放個人化廣告前,未能於Gmail帳號申請流程中提供當事人提供較少cookies、選擇非個人化之通用廣告(generic ads)的選項,違反了《電子通訊法》(code des postes et des communications électroniques)與《資訊與自由法》(loi Informatique et Libertés)中關於歐盟《電子隱私指令》(ePrivacy Directive)之施行規定,對Google裁處了3.25億歐元的罰鍰,並要求改善。以下節錄摘要該裁決之重點: 一、 偽裝成電子郵件的偽裝廣告與電子郵件廣告均須獲當事人同意始得投放 歐盟《電子隱私指令》第13條1項及法國《電子通訊法》規定,電子郵件直接推銷(direct marketing)僅在其目標是已事先給予同意的使用者時被允許。CNIL,依循歐盟法院(CJEU)判例法(C-102/20)見解,認為若廣告訊息被展示在收件匣中,且形式類似真實電子郵件,與真實電子郵件相同位置,則應被認為是電子郵件直接推銷,須得到當事人之事前同意。因此,CNIL認定偽裝廣告即便技術上不是狹義的電子郵件,僅僅因其在通常專門用於私人電子郵件的空間中展示,就足以認為這些廣告是透過使用者電子郵件收件匣傳遞的廣告,屬於電子郵件廣告,而與出現在郵件列表旁邊且獨立分開的廣告横幅不同,後者非屬電子郵件廣告。 二、 Cookie Wall下當事人的有效同意:「廣告類型」的選擇、服務申請流程的隱私設計與資訊透明 CNIL參酌歐盟個人資料保護委員會(European Data Protection Board, EDPB)第2024/08號關於「同意與付費模式」意見,認為同意接受廣告在特定條件下得作為使用Gmail服務的條件。換言之,以「cookie wall」(註:拒絕cookie的蒐集即無法獲得服務之網站設計)取得之當事人「同意」,非當然不自由或無效。CNIL認為,在免費服務的框架下,cookie wall在維持提供服務與服務成本之間的經濟平衡上,要求服務申請者須接受投放廣告的cookie是合法的。惟CNIL認為,這不代表Google可以任意決定所蒐集的cookies和相應廣告模式的類型。 CNIL要求,當事人在cookie wall的框架內仍應享有選擇自由,才能取得蒐集為投放個人化廣告之cookies的當事人有效同意,亦即:在個人化廣告處理更多個資和對當事人造成更多風險的情況下,當事人應被給予機會選擇「等值的替代選項」,亦即通用廣告,並完全且清晰地了解其選擇的價值、範圍及後果。 然而,CNIL發現,Google將與廣告個性化相關的cookies拒絕機制設計得比接受機制更複雜,實際上阻礙了使用者拒絕隱私干預程度更高的cookies。這種拒絕途徑偏袒了允許個人化廣告的cookies的同意,從而影響了當事人的選擇自由。CNIL也發現,Google從未以明確方式告知使用者建立Gmail帳戶時面臨cookie wall,以及對此使用者享有甚麼選擇,而其提供的資訊更引導使用者選擇個人化廣告,導致選擇一般廣告的機會遭到犧牲。 三、 為何不是愛爾蘭資料保護委員會(Data Protection Commission, DPC)管轄? GDPR設有「單一窗口機制」,依據該合作機制,對Google進行的GDPR調查,應由作為主任監管機關(Lead Supervisory Authority)的愛爾蘭DPC管轄。惟在本案,CNIL認為並不適用於單一窗口機制。因為與cookies使用及電子推銷相關的處理並非屬於GDPR範疇,而是適用電子隱私指令,CNIL對法國境內的cookies使用及電子推銷處理享有管轄權。此爭議反映出即便GDPR旨在確保標準化單一市場內的數位管制,但尚不足以弭平成員國間監管強度之差異。
歐美貿易與技術理事會發表第6次聯合聲明,確保雙方於新興技術及數位環境之領導地位歐美貿易與技術理事會(EU-U.S. Trade and Technology Council,TTC) 2024年4月4日至5日在比利時魯汶舉行第6屆部長會議,依據會後聯合聲明,雙方針對數位轉型所帶來的機遇與挑戰,同意在新興技術和數位環境等面向促進雙邊貿易和投資、進行經濟安全合作,並捍衛人權價值。未來雙方將針對AI、半導體、量子技術和6G無線通訊系統等制定互通機制及標準,簡述如下: (1) AI技術:採取「風險基礎方法」(risk-based approach)實施「可信任人工智慧和風險管理聯合路徑圖(Joint Roadmap for Trustworthy AI and Risk Management),提高透明度以降低公民及社會使用AI的風險;更新關鍵AI術語清單(a list of key AI terms),減少雙方於概念認知上的誤差;承諾建立對話機制,以深化雙邊合作。 (2) 半導體:為促進半導體供應鏈韌性(resilience)與協調(coordination),將延長實施「供應鏈早期預警機制」(joint early warning mechanism)及「透明機制」(transparency mechanism)兩項行政安排,共同解決半導體產業市場扭曲、供應鏈過度依賴特定國家等挑戰。 (3) 量子技術:雙方將成立量子工作小組(Quantum Task Force),以制定統一量子技術標準,加速技術研發。 (4) 6G技術:雙方通過「6G願景」(6G vision),並對於未來研究合作簽署行政安排(administration arrangement),建立6G技術開發共同原則。 歐美雙方期望透過上述作法,促進半導體和關鍵技術研發和供應鏈多元化,以確保經濟安全及落實數位轉型,確保歐美於新興技術和數位環境之領導地位。