自資料流通機制建置擴大資料經濟市場
自資料流通機制建置擴大資料經濟市場
資訊工業策進會科技法律研究所
2020年03月25日
壹、事件摘要
過往,我國之資料開放政策著力於「政府資料開放」,並將之提供予民眾及企業運用。推動上,提出主動開放,民生優先、制定開放資料規範、推動共用平台及示範宣導與服務推廣四大策略,整體成效斐然,已獲國際肯認。然而,伴隨網際網路資通訊技術的發展,智慧聯網技術的進步,人工智慧(artificial intelligence, AI)、物聯網(Internet of Things, IoT)、區塊鏈、AR/VR等涉及資料運用之新興科技相繼萌芽,觸發對資料的大量需求。
特別是我國在新興科技領域之新創企業,為扣合「少量、多樣、個人化」的長尾型市場(Long Tail Market)發展趨勢,以形塑可應對少數大量應用、重視產品或服務客製化特性之商業模式[1],資料更是驅動其成長不可或缺的石油。只是勘查我國私部門資料開放現況,首先是《個人資料保護法》等法令遵循事宜,致使企業釋出資料意願較低;次者是跨國大企業資料霸權時代下,新創、中小企業難以在資料獲取上與之競爭;其三則是即便已有資料交易管道,仍尚乏可提升資料交易透明度、信任度及品質之措施可循。是以,亟待相應措施緩解上開問題。
觀測國際間促進私部門資料釋出與流通之作法,一者係透過中介作為決定資料釋出與否之交易模式(如美國之資料仲介);二者係回歸資料自主理念,由個人決定資料是否釋出之形式(如歐盟My Data 、日本情報銀行)。為回應上開問題,本文擇定日本以個人為出發點之資料流通措施為例,研析其促進資料交易流通所採行之制度與服務模式,期能作為我國擬訂資料經濟促進措施時,可攻錯的他山之石。
貳、重點說明
一、日本情報銀行制度建立背景
日本在資料流通與運用所面臨的挑戰,與我國同樣面臨個資法遵、資料交易信任度不足以及難與資料霸權者相競爭的困境。
據研究顯示,單以日本100家主要的線上購物網站為對象調查,即有高達一半比例的業者將用戶資料與外部各方共享而未具體向用戶明示,甚至未提供用戶拒絕提供資料的方式。由於普遍發生個人資料由營運業者蒐集後,進行目的外利用,致使在資料共用及利用上,容易因為業者未充分解釋利用之資料內容及對用戶的好處,而降低用戶同意或協力提供資料之意願[2]。此外,日本也意識到多數資訊被GAFA(Google、Apple、Facebook、Amazon)等大型網路服務業者掌控,從而壓縮日本本土業者的生存空間 [3],為避免未來資料可能會被大型網路服務業者所壟斷,不利未來日本資通訊與數位化社會發展,日本政府認為有必要建立被個人信任的第三方制度協助處理資料,以鞏固國家資料價值發展能量。
為此,日本提出情報銀行概念,並且由總務省與經濟產業省於2017年11月至2018年4月間相繼召開6次「資料信託功能認定機制檢討會」(情報信託機能の認定スキームの在り方に関する検討会),檢討具備資料信託功能之「情報銀行」認定基準及契約建議記載事項[4],期藉此機制形塑有利(個人)資料流通之模式[5]。
二、日本情報銀行制度介紹
(一)情報銀行架構
日本情報銀行架構係建立於其既有的PDS(Personal Data Stores)及資料交易市場平台之上。所謂PDS是由個人管理、儲存資料的機制,並可提供予第三方使用資料,還可分為由個人擁有終端載具,自行管理個人資料的分散型,以及由個人委託營運商(即提供服務之第三方)儲存與管理資料的集中型。至於資料交易市場,則係一種對供需雙方進行仲介,促使雙方通過買賣等方式進行交易之機制。是以,資料交易市場本身具有媒合之功能,但以匿名化資料及非屬個人資料為大宗。由於資料交易市場的仲介性質,須保持中立性,本身不會參與資料之蒐集、保存、處理和交易活動。
情報銀行則是自資料交易市場衍生,同時結合了PDS之特性,因此資料銀行本身會進行資料的蒐集、保存、處理和交易行為,並根據與個人簽訂之契約,利用PDS系統管理個人資料,按個人指示或其預先設定之條件管理個人資料,必要時對資料作匿名化,以提供予第三方使用。
圖 1日本個人資料交易架構
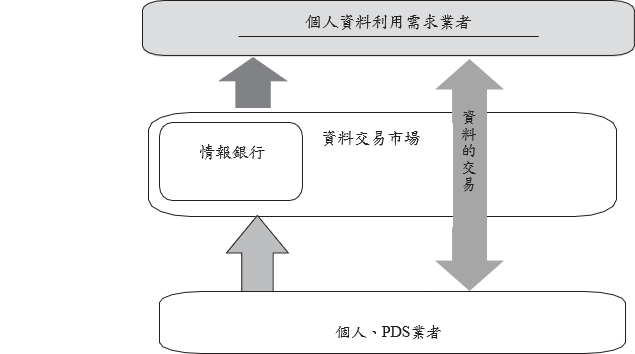
資料來源: 21世紀政策研究所,データ利活用と產業化,2018年5月。
(二)情報銀行功能-資料信託
情報銀行的建立,相當性地將顛覆過往GAFA(Google、Apple、Facebook、Amazon)公司的商業模式。
透過情報銀行機制,過往資料持有業者提供匿名加工、統計資料交易模式下,所無法克服獲取個人同意的難題將可獲得解消。情報銀行基於以個人為中心的資料活用精神,導入「資料信託」作法大幅度提升個人資料利、活用之意願。
資料信託之「信託」,並不一定係指法律上的信託概念,而是類似信託一樣的做法,係屬一種經濟關係,分別由信託人(資料主體)、受託人(資料銀行)及受益人(可能是信託人本人)所組成[6]。具體來說,信託人通過信託行為,預先指定或設定條件將其資料信託予受託人,並由受託人按信託人設定信託之目的,為其管理個人資料,並應善盡管理個人資料之義務。
情報銀行以信託方式進行個人資料管理,可能從事個人資料匿名化、協助談判交易條件、監控資料使用方式、代收和管理使用費以及支付與管理個人利益[7]等五類事項。
(三)情報銀行之驗證系統與運作機制
為確保資料流通基礎的安全性、資料流通情形揭露之透明性以及情報銀行業者之可靠性,總務省在2018年10月偕同日本IT團體聯盟組成「情報銀行推進委員會」,設計「情報信託機能驗證指引」(2018年6月發布第1版;2019年10月提出第2版)作為情報銀行驗證之基礎。只是,該驗證並不具強制性,未取得者仍可進行情報銀行之業務,僅係藉由驗證手段建立社會大眾對情報銀行之信心[8]。而就情報銀行的驗證基準,可分成業者資格、資料安全、資料治理及業務內容,分述如下:
- 業者資格:能擔保資料安全,具損害賠償能力的法人;
- 資料安全:須確保資訊安全與隱私受到足夠的保障,並定期更新隱私標章或驗證,以符合個資法與相關法規之要求;
- 管理體系:建立管理體系以明確管理職責,籌組「資料倫理審查會」,委員包括工程師、安全專家、法律從業者、資料倫理專家、消費者等,情報銀行並須定期向資料倫理審查會報告;
- 業務內容:情報銀行應明確揭示所開展業務,尤其是涉及個人資料範圍時,應揭示取得方法與使用目的。情報銀行在提供個人資料予第三方時,須明確對第三方的判斷標準、流程與使用目的。
截至2020年2月為止,日本IT團體聯盟進行了三波情報銀行認定,共三井住友信託銀行、FiliCa Pocket Marketing、J.Score、中部電力株式會社等四家業者通過情報銀行認證[9]。
除了推行建立情報銀行驗證系統外,日本總務省考量業者與資料主體間地位的不平等,以及業者在擬定資料信託契約上,或可能需要由政府提供一定程度提示,一併推出資料信託機能定型化契約應記載事項,敘明契約應涵蓋如情報銀行業務範圍、權利義務、損害賠償等內容,以明確情報銀行和個人間就資料利用之目的、範圍以及權責關係。其中,特別的是,由於日本《個人資料保護法》對於個人資料之蒐集、處理及利用係以個人同意為基礎開展,是故,在資料信託機能定型化契約應記載事項中特別就此明示情報銀行應該按照個人事前同意的範圍為個人控制資料。只是,如何解釋事前同意的範圍,整體來說,所同意的範圍必須是個人可以預測的範圍內進行解釋和操作。再者,為了確保個人資料的可控性,針對資料需求者再提供資料予其他第三人情況,強調必須就第三方和使用目的適度獲得個人同意才可為之。
值得一提的是,情報銀行必須設置「資料倫理審查委員會」諮詢體制,就情報銀行業務考量其適當性並提供建議,包含:個人與情報銀行間契約內容、使用情報銀行信託個人資料之目的、將信託資料提供予第三方之條件等[10]。
參、事件評析
一、我國現況
我國自行政院2012年第3322次院務決議推動政府資料開放以來,持續就政府資料開放不斷精進,包含2015年建置資料開放規範與相關環境[11]、2017年討論個人資料運用與政府資料開放政策,提出以民為本的「數位服務個人化(My Data)」,打造「一站式」服務措施[12]。實質上,已隱然含有回歸資料自主理念,由個人決定資料是否釋出之精神。
我國所推行之My Data服務可分為二種,一是按照個人需求,透過平台讓個人可下載自己的個人資料;二是透過線上服務授權,由民眾授權政府或民間業者取得個人資料,如醫療、戶政、教育、金融、勞健保或水電等方面之資料,再由相關領域之業者提供民眾所需的整合式個人化服務[13]。惟目前我國在My Data應用上,仍是以民眾自行下載政府機關所蒐集資料,再由民眾依其意願與需求提供予政府機關或民間企業為主,整體上,相當程度緩解《個人資料保護法》的限制,直接由資料主體釋出資料予資料利用者;藉由個人控制自己資料形式突圍資料霸權現象。但在建立資料交易透明度與信任度上,仍尚乏相應機制;在推行資料流通機制並擴大資料經濟市場之作為上,尚未有如同日本情報銀行機制等資料流通機制做為橋樑,協助弭平私部門資料流通最後一哩路之障礙。
二、我國未來制度設計方向建議
誠如前述,我國My Data機制現階段仍以公部門持有之個人資料為主,較缺乏私部門持有之個人資料。究其原因主要有三,一為業者釋出資料時,有其《個人資料保護法》等法令遵循上之成本及考量;二是社會普遍就個人資料被利用之情況的信任度不足;三則係欠缺誘因鼓勵業者或個人將資料釋出。
是以,或許如同日本情報銀行之作法,藉由可信任之第三方作為資料流通基盤,鼓勵促進個人資料加值再利用,避免私部門運用時囿於法規範而有所侷限。只是,於此必須注意日本情報銀行機制採用之資料信託,倘欲轉化為適於我國現行法規者,或需考量資料本身性質並非財產權之範疇,無法作為信託契約標的情形,而宜採行委任契約作法為妥。此外,在信任度與透明度建立上,日本通過驗證機制和資料倫理委員會的審查制度雙重管控做法,亦值得我國未來設計資料流通機制時引為借鏡。
肆、結語
有鑑於資料逐漸成為影響競爭力的重要因素,且如今大量的個人資料皆掌握在國外大型網路服務商手中,為有效提升我國業者的國際競爭力,政府或可參考日本情報銀行之模式,由民間機構分別負責驗證、擔任情報銀行之角色,並引入資料倫理審查會,透過公正之第三方審查資料流通平台業者是否公允,以促成資料經濟發展與保障個人資料之環境的形成。
[1]趙祖佑、周駿呈、涂家瑋,〈物聯網應用發展趨勢與商機─資料經濟篇〉,頁18-19(2015)。
[2]データ流通環境整備検討会,〈AI、IoT時代におけるデータ活用ワーキンググループ 中間とりまとめ〉,頁5(2017/3)。
[3]松ヶ枝優佳,〈データ主義時代の新たな銀行「情報銀行」とはなにか〉,Open Innovation Japan,2019/03/11,https://jbpress.ismedia.jp/articles/-/55684?page=4(最後瀏覽日:2020/02/19)。
[4]周晨蕙,〈日本公布資料信託功能認定指引ver1.0並進行相關實驗〉,科技法律研究所,2018/10,https://stli.iii.org.tw/article-detail.aspx?no=55&tp=1&i=156&d=8115(最後瀏覽日:2020/02/19)。
[5]情報信託機能の認定スキームの在り方に関する検討会,〈情報信託機能の認定に係る指針ver2.0〉,2019/10,https://www.soumu.go.jp/main_content/000649152.pdf(最後瀏覽日:2020/02/19)。
[6]辰巳 憲一,〈個人情報信託の経済分析~プライバシー情報を保護しながら信託で一元管理する~〉,学習院大学経済論集第48巻第2号,頁98(2011/7)。
[7]同前註。
[8]Jiji, Japan Grants Certification for First Time to ‘Information Banks’, The Japan Times (July 9, 2019), https://www.japantimes.co.jp/news/2019/07/09/business/japan-grants-certification-first-time-information-banks/#.XkymJygzZhE (last visited Feb. 19, 2020).
[9]一般社団法人日本IT団体連盟,〈日本IT団体連盟、「情報銀行」認定(第1弾)を決定〉,2019/06/26,https://itrenmei.jp/topics/2019/3646/;一般社団法人日本IT団体連盟,〈日本IT団体連盟、「情報銀行」認定(第2弾)を決定〉,2019/12/25,https://www.itrenmei.jp/topics/2019/3652/;一般社団法人日本IT団体連盟,〈日本IT団体連盟、「情報銀行」認定(第3弾)を決定〉,2020/02/17,https://www.itrenmei.jp/topics/2020/3657/(最後瀏覽日:2020/02/19)。
[10]日本IT團體聯盟,「情報銀行」の推進に向けた取組みについて,2019年9月30日。
[11]國家發展委員會,〈政府資料開放〉,https://www.ndc.gov.tw/Content_List.aspx?n=9B973A5871579AC7(最後瀏覽日:2020/02/20)。
[12]國家發展委員會,〈數位服務個人化(My Data)〉,https://www.ndc.gov.tw/cp.aspx?n=8B6C9C324E6BF233&s=460617D071481C4B(最後瀏覽日:2020/02/20)。
[13]王若樸,〈國發會My Data政策未來怎麼走?學者建議應跨產業推動資料治理〉,iThome,2019/09/12,https://www.ithome.com.tw/news/133002(最後瀏覽日:2020/02/20)。
本文為「經濟部產業技術司科技專案成果」
- 零售業個資法遵實務與資訊安全說明會
- 114年資訊服務業者個資安維辦法宣導說明會
- 【線上】資訊服務業個資安維計畫說明會
- 【實體】資訊服務業個資安維計畫說明會暨交流工作坊
- 零售業個資法遵實務與資訊安全說明會(台中場)
- 【台北場1】通訊傳播事業個資保護實務專題講座
- 【台北場2】通訊傳播事業個資保護實務專題講座
- 【台北場3】通訊傳播事業個資保護實務專題講座
- 金融相關資服業者線上個資安維宣導說明會
- 【上午場】探索科技法律最前線:資策會科法所「114年成果」分享會暨簡報票選
- 【下午場】探索科技法律最前線:資策會科法所「114年成果」分享會暨簡報票選
- 商業服務業個資管理與資訊安全實務宣導說明會(高雄場)
- 商業服務業個資管理與資訊安全實務宣導說明會(台南場)
- 商業服務業個資管理與資訊安全實務宣導說明會(台中場)
- 商業服務業個資管理與資訊安全實務宣導說明會(台北場)※如遇颱風假延期至7/16
- 【北部場1】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊
- 【北部場2】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊
- 【北部場3】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊
- 【北部場4】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊
- 【南部場】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊
- 【中部場】國家通訊傳播委員會與通訊傳播產業個人資料保護與管理制度實務工作坊


CRADAs係研發合作契約(Cooperative Research and Development Agreements)之縮寫,為美國國家衛生研究院(National Institute of Health,NIH)與業界和學術界進行科學技術研究發展產學研合作時所簽訂之契約。基於美國國家衛生研究院投入相關領域技術發展之機關設置目的,其所屬之科學家們可以利用本身的科研資源,與業界或學術界共同合作促進保健藥品和原型(prototype)開發與產品進一步的商業化量產。此外,業界也可利用本身私部門的研發力量,介接在國家層級最先進的技術研究合作。 研發合作契約的目的是專為使政府設施、政府補助研發成果之智慧財產權,透過與私部門之產學研合作提供合作互動,以促進科學技術知識之發展轉化為具有市場價值之商業化用途。配合契約之簽署,針對研發合作之權利義務,美國國家衛生研究院另設置有科技發展合作中心(Technology Development Coordinator,TDC),作為研發合作早期階段進行磋商與諮詢之專業機構,以幫助瞭解和研擬適當內容的研發合作契約,並順利依法獲得相關主管機關之核准。
法國出版商起訴GOOGLE侵權法國3大出版商5月11日宣稱將起訴Google,因Google未獲出版社允許,掃瞄了成千的書籍上傳到其網路圖書館。法國3大出版社為Gallimard、Flammarion和Albin Michel,在巴黎法院要求98億歐元(美金114億元)的損害賠償。 出版商宣稱Google未經同意而用數位掃描將近1萬本書籍內容於網站上,使大眾可以在線上獲得。出版商的法律團隊代表表示每掃描一本出版社書籍就要付1000歐元損害賠償。 對此,Google回應,他們堅信書籍掃描計畫是合法的,並且說明,我們非常驚訝收到此種指控,我們確信Google Book計畫符合法國法律和國際著作權法。 Google對出版商表示:「Google肩負著繼續與出版商一同工作,並且幫助出版商發展數位服務和讓出版的著作得以讓法國與海外的網路使用者接觸。」 另一位法國的出版商La Martiniere,在2009年用同樣的爭議成功的起訴了Google,在美國法院也推翻了Google掃描美國出版書籍內容的經營模式。
英國公平貿易署公布有三分之一之網路商店未遵守消費者權利保護規範英國公平貿易署(Office of Fair Trading,簡稱OFT)公布於2007年底針對網路商店是否遵守消費者保護相關規範進行調查之結果,該項調查選定超過500家購物網站,就其是否遵守消費者保護法令,例如是否於網站上告知其公司所在地址、是否善盡告知消費者相關權利之義務、以及是否踐行標價透明化之規定等實際運行狀況進行調查統計。結果顯示,近乎有31%的網站並未確實遵守歐洲法律對於遠距交易的全額退費規範;有15%並未告知消費者其享有7天鑑賞期之權利;有14%的網站未告知確切之地址;另有40%的網站並未完全將價錢透明化,尤其並未告知商品於標示價格外必要之附加費用,而係於結帳時方告知,故OFT統計,每年消費者因此繳付的非預期費用總計約達一億英鎊。 於英國,消費者進行網路購物,受到遠距販售與電子商務相關規範之保護,例如2000年通過的消費者保護(遠距販售)規則(The Consumer Protection (Distance Selling)Regulations 2000)即就遠距交易中最重要的消費權利保障事項加以規範,此一法規主要適用於企業對消費者的組織性遠距交易活動,惟並不適用於與不動產買賣、金融服務提供、自動販賣設施、利用公共電話進行之行銷以及拍賣行為。主要規範重點,包括交易完成前必要資訊之提供、猶豫期內隨時解除契約之權限、契約解除權之例外、解約後獲得費用返還之權利、消費者返還貨品之義務、卡片付款受詐欺之解約權利等。
國際唱片協會發布標準,規範AI作品於音樂排行榜中之資格2026年7月,國際唱片協會(International Federation of the Phonographic Industry, IFPI)發布新聞稿,採納由各大唱片公司共同提出之生成式AI音樂進入官方榜單資格之全球標準。該標準明確劃分人類引導創作以及純AI生成或未授權AI工具作品,以此防範機器人之流量操作。 依據該標準,音樂作品若欲進入音樂排行榜,必須同時符合以下條件: 1. 合法授權:所使用之生成式AI工具必須取得授權且合法,禁止使用未獲授權之侵權訓練模型。 2. 人類實質創作:音樂必須是人類創作為主,得有AI輔助但不得為純AI生成之作品。 3. 無操縱疑慮:作品流量須為真實,且榜單資料應無人為或機器操縱。 此外,作品亦須遵守著作權及肖像權相關法規,符合AI服務條款,並配合串流平台之AI標示,使消費者能明確了解作品是否為純AI生成或經AI輔助之作品。 IFPI首先將此標準套用於其在中南美洲、中東、非洲及東南亞直接管理之官方音樂榜單,並同時與全球之國家級音樂/唱片協會合作,將該標準擴展至20多個官方榜單系統。此標準反應音樂產業界對音樂著作權保護及資料真實性之重視,並於全球範圍內劃定明確界線。 目前,IFPI之規範已逐步落實於部分官方音樂榜單實務中,如澳洲唱片業協會(Australian Recording Industry Association)即已跟進,要求所提交之音樂若有使用AI須標示使用比例,並禁止純AI製作音樂作品進入其榜單。韓國音樂著作權協會(Korea Music Copyright Association, KOMCA)亦於8月初提出禁止純AI生成音樂申請著作權登記,並曾一度頒布人類實質參與之AI輔助音樂登記,隨後因國會及主管機關認為該措施仍缺乏社會共識且牽涉著作權法效力故提出修正建議,KOMCA即於8月下旬決議撤銷該新措施,暫緩相關受理。